


Preparare internă vs produse ready-to-cook: când economisești cu adevărat personal, spațiu și echipamente
Decizia dintre producția proprie și cumpărarea unor produse pregătite nu este o alegere de gust, ci o alegere de model operațional. Pentru un antreprenor HoReCa, întrebarea reală nu este dacă bucătăria poate face totul de la zero, ci dacă merită să blocheze oameni, metri pătrați, utilaje, energie și timp de management pentru fiecare etapă. De aceea, analiza preparare internă vs semipreparate restaurant trebuie făcută pe flux, nu doar pe prețul de achiziție al unui ingredient.
În practică, produse ready to cook HoReCa pot părea mai scumpe pe kilogram decât materia primă brută, dar pot reduce pierderile, orele de lucru și presiunea pe echipa de bucătărie. Invers, prepararea internă poate proteja identitatea culinară, controlul rețetei și flexibilitatea meniului, dar cere spațiu, echipamente și proceduri stabile. O decizie make or buy restaurant devine sănătoasă abia când compară costul total al operațiunii, nu doar factura furnizorului.
Subiectul este mai important în 2026 deoarece costul muncii rămâne o componentă majoră pentru orice afacere. Eurostat explică faptul că pentru companii costul muncii include salarii, dar și costuri non-salariale, în special contribuții sociale ale angajatorului, ceea ce schimbă felul în care trebuie calculat un cost complet al muncii. În același timp, unitățile alimentare trebuie să respecte reguli de igienă și trasabilitate, iar Regulamentul european privind igiena alimentelor pune accent pe responsabilitatea operatorului alimentar. Prin urmare, externalizare preparare nu înseamnă transferarea tuturor riscurilor, ci schimbarea punctelor de control.
Ce înseamnă decizia make-or-buy într-un restaurant
În producție, make-or-buy înseamnă să decizi ce faci intern și ce cumperi din exterior. Într-un restaurant, această alegere poate apărea la sosuri, aluaturi, legume curățate sau tăiate, carne porționată, produse congelate, baze pentru desert, garnituri sau preparate care intră direct la finisare. Formula preparare internă vs semipreparate restaurant devine utilă când separă etapele: recepție, depozitare, pregătire, porționare, gătire, răcire, ambalare, regenerare și service.
Un restaurant poate produce intern pentru diferențiere, prospețime percepută și control de rețetar. Totuși, această opțiune cere organizare. Ai nevoie de oameni instruiți, stații de lucru, echipamente de prelucrare, spații frigorifice, timp de igienizare și o planificare bună a stocurilor. Într-o bucătărie mică, o singură operațiune aparent simplă, precum curățarea și tăierea legumelor pentru mai multe garnituri, poate ocupa o masă de lucru, un om și o oră critică înainte de prânz.
Pe de altă parte, produse ready to cook HoReCa pot reduce numărul de pași interni. Unele intră direct în cuptor, friteuză, grill sau linia rece; altele au nevoie doar de porționare, regenerare sau asezonare. Avantajul nu este automat. Dacă produsul pregătit are pierderi mici, calitate constantă și timp de lucru redus, poate fi o alegere bună. Dacă este scump, greu de adaptat meniului sau necesită depozitare complicată, externalizare preparare poate deveni mai costisitoare decât pare.
Costul real al preparării interne
Primul element este cost personal bucătărie. Nu se calculează doar salariul bucătarului care taie, frământă sau porționează. Trebuie incluse orele de pregătire, supervizarea, instruirea, timpul de curățenie, pauzele operaționale și riscul ca munca să se concentreze în intervale aglomerate. În analiza preparare internă vs semipreparate restaurant, o oră pierdută înainte de service poate conta mai mult decât aceeași oră într-un interval liniștit.
Al doilea element este spațiul. O rețetă produsă intern poate cere o zonă separată pentru materii prime, o stație de prelucrare, recipiente, rafturi, frig și circulație. Într-un spațiu mare, aceste cerințe se absorb mai ușor. Într-un bistro sau într-un restaurant cu bucătărie compactă, aceeași operațiune poate bloca fluxul. Dacă un angajat trebuie să mute tăvi, să elibereze masa de lucru și să repornească activitatea de mai multe ori, economia teoretică se pierde.
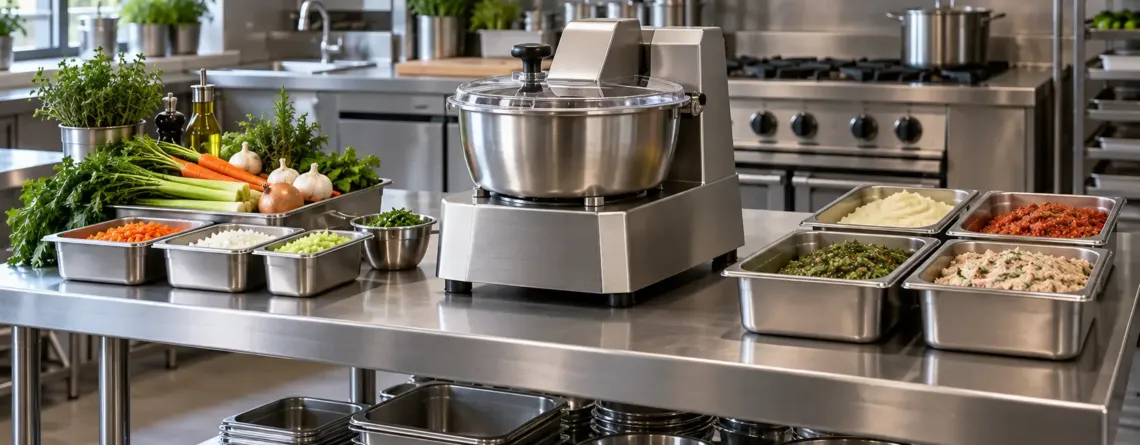
Al treilea element este investiția în echipamente. Pentru producție internă recurentă, un cutter electric profesional, un echipament pentru tăierea și răzuirea legumelor sau un malaxor pot transforma timpul de lucru. Dar utilajul trebuie folosit suficient de des ca să se justifice. Dacă meniul folosește ocazional o bază, iar volumul este mic, produse ready to cook HoReCa pot fi mai prudente până când cererea devine predictibilă.
Al patrulea element este pierderea. Materia primă brută are coji, capete, os, grăsime, lichid, tăieturi neuniforme și rebuturi. O parte se poate valorifica, dar numai dacă meniul și disciplina de producție permit asta. Când lipsesc rețete secundare pentru resturi, pierderea se transformă în cost invizibil. Pentru o decizie make or buy restaurant, comparația trebuie făcută între kilogramul utilizabil obținut intern și kilogramul utilizabil cumpărat, nu între două prețuri de listă.
Când produsele ready-to-cook chiar economisesc
Produsele pregătite economisesc atunci când înlocuiesc o etapă internă intensă în muncă, spațiu sau control. Exemplele tipice sunt cartofi prelucrați, legume tăiate, aluaturi porționate, baze congelate, carne marinată sau produse care intră rapid la finisare. În aceste cazuri, produse ready to cook HoReCa pot reduce vârful de muncă și pot ajuta echipa să livreze constant în intervalele aglomerate.
Economia este reală dacă se vede în program. Dacă bucătăria cumpără produse pregătite, dar păstrează același număr de oameni în aceeași configurație, beneficiul rămâne parțial. Externalizare preparare are sens când eliberează timp pentru plating, controlul calității, vânzare, meniuri cu marjă mai bună sau reducerea orelor suplimentare. Dacă doar înlocuiește munca internă cu un produs mai scump, fără să schimbe fluxul, decizia devine comoditate, nu strategie.
Un avantaj important este predictibilitatea. Un produs pregătit bine standardizat poate ajuta o locație cu personal fluctuant să păstreze porții și timp de gătire mai stabile. Pentru lanțuri mici, food truck-uri sau locații sezoniere, această stabilitate poate conta mai mult decât mândria producției interne. Într-o analiză preparare internă vs semipreparate restaurant, consistența trebuie evaluată alături de cost, mai ales când recenziile clienților depind de repetabilitate.
Există și un avantaj de lansare. La deschidere, antreprenorul nu cunoaște încă exact volumele, orele de vârf și rotația meniului. Produse ready to cook HoReCa pot reduce investiția inițială în anumite echipamente și pot oferi timp pentru învățarea cererii reale. După trei sau șase luni, restaurantul poate muta intern doar acele preparări care au volum, marjă și impact clar asupra identității culinare.
Când prepararea internă este mai bună
Prepararea internă este mai bună când diferențierea contează direct în decizia clientului. Dacă sosul, aluatul, marinada, pasta, umplutura sau garnitura sunt motivul pentru care oamenii revin, externalizare preparare poate slăbi brandul. În acest caz, produse ready to cook HoReCa pot rămâne utile pentru elemente secundare, dar nu ar trebui să înlocuiască semnătura restaurantului.
Este mai bună și când volumul este suficient de mare. Dacă echipa folosește zilnic aceleași baze, atunci utilajele încep să lucreze pentru afacere. Un malaxor de aluat poate susține o pizzerie, o brutărie mică sau un concept cu produse coapte, iar un cutter poate standardiza creme, paste, tocături sau compoziții. În astfel de cazuri, cost personal bucătărie trebuie împărțit pe un număr mare de porții, nu privit izolat.
Prepararea internă este avantajoasă când restaurantul poate folosi integral materia primă. O bucătărie care transformă resturile curate în baze, supe, umpluturi sau garnituri poate recupera mai multă valoare decât o unitate care aruncă tot ce nu intră în farfurie. Totuși, acest avantaj cere disciplină. Fără rețetar, etichetare internă, rotație FIFO și control la rece, economia se poate transforma în risc alimentar.
Mai există un criteriu: flexibilitatea. Dacă meniul se schimbă des, dacă se lucrează cu produse locale sau dacă bucătarul ajustează zilnic în funcție de aprovizionare, producția internă oferă libertate. Produse ready to cook HoReCa sunt mai potrivite pentru meniuri stabile, cu porții repetabile și cerere previzibilă. Decizia make or buy restaurant nu are un răspuns universal; răspunsul depinde de rolul fiecărui ingredient în experiența finală.
Model simplu de calcul pentru decizie
Un calcul corect începe cu porția, nu cu kilogramul. Pentru fiecare componentă, notează cantitatea brută, pierderea, cantitatea utilizabilă, timpul de pregătire, timpul de curățenie, energia, ambalajele, spațiul frigorific ocupat și echipamentul folosit. Apoi compară aceste valori cu produsul pregătit, incluzând prețul de achiziție, transportul, depozitarea, timpul de regenerare și eventualele pierderi după deschidere.
Formula practică pentru prepararea internă poate arăta astfel: cost materie primă utilizabilă plus cost personal bucătărie plus energie plus consumabile plus amortizarea echipamentului plus pierdere. Formula pentru cumpărare include prețul produsului, transportul, depozitarea, finisarea, pierderea și impactul asupra meniului. Dacă diferența este mică, câștigă varianta care reduce riscul operațional și păstrează calitatea mai constantă.
În acest calcul, cost personal bucătărie trebuie tratat cu atenție. Dacă persoana care pregătește ingredientele ar fi oricum prezentă și are timp liber real, costul marginal poate fi mic. Dacă pregătirea obligă restaurantul să adauge o tură, să plătească ore suplimentare sau să țină un post specializat greu de înlocuit, costul marginal crește mult. Aici se vede dacă externalizare preparare economisește cu adevărat.
Pentru control, folosește o fișă pe produs cu cinci întrebări: câte porții produce o oră de lucru, câte porții se pierd, ce echipament este blocat, ce spațiu ocupă și ce se întâmplă dacă omul-cheie lipsește. Dacă un produs intern depinde de o singură persoană și de o singură stație, riscul operațional poate justifica produse ready to cook HoReCa chiar și când prețul direct pare mai mare.
Spațiul și echipamentele schimbă răspunsul
Un restaurant cu spațiu generos poate separa zonele pentru spălare, prelucrare, gătire, răcire și depozitare. Acolo, prepararea internă are teren bun. Un restaurant compact trebuie să aleagă dur: fiecare metru pătrat folosit pentru producție internă este un metru pătrat care nu susține vânzarea, platingul, depozitarea sau circulația echipei. De aceea, analiza preparare internă vs semipreparate restaurant trebuie să includă harta fluxului.
Categoria echipamente de preparare devine relevantă când restaurantul decide să păstreze intern etape repetitive, cum ar fi tocare, mixare, feliere, frământare, ambalare sau vidare. Pentru finisare și gătire, fluxul se leagă de bucătăria caldă. Pentru păstrare, maturare scurtă, mise en place și recepția produselor pregătite, devin importante echipamentele frigorifice.
O masă inox centrală poate părea o investiție banală, dar în decizia make or buy restaurant este un indicator de capacitate. Dacă nu există o suprafață stabilă pentru porționare și etichetare, prepararea internă devine haotică. Un dulap frigorific profesional susține atât producția internă, cât și recepția de produse pregătite, dar trebuie dimensionat după rotație, nu după optimism.
Pentru porții pregătite în avans, un aparat de vidat profesional poate ajuta la organizarea ingredientelor, cu respectarea procedurilor interne și a regulilor de siguranță alimentară. Vidarea nu repară o materie primă slabă și nu înlocuiește controlul temperaturii, dar poate face fluxul mai ordonat. În acest punct, externalizare preparare și prepararea internă pot coexista: unele componente vin gata, altele sunt porționate intern pentru service.
Riscuri de calitate, igienă și informare
Orice restaurant rămâne responsabil pentru ceea ce servește, indiferent dacă produce intern sau cumpără componente pregătite. Regulile europene de igienă alimentară și cerințele locale de informare a consumatorului obligă operatorul să cunoască ingredientele, alergenii, condițiile de păstrare și fluxurile de manipulare. ANPC a subliniat importanța informațiilor disponibile pentru consumator în alimentația publică, inclusiv prin cerințe legate de informațiile despre preparatele servite.
La preparare internă, controlul este în bucătărie: recepție, igienă, etichetare, temperatură, timp de lucru și trasabilitate internă. La produse ready to cook HoReCa, controlul începe cu furnizorul, dar continuă la recepție și depozitare. Trebuie verificate integritatea ambalajului, condițiile de transport, termenul de valabilitate, instrucțiunile de preparare și compatibilitatea cu meniul. Externalizare preparare nu scutește restaurantul de proceduri; doar mută o parte din producție în afara bucătăriei.
Calitatea poate varia în ambele direcții. Un produs pregătit industrial poate fi constant, dar mai puțin personalizat. Un produs intern poate fi memorabil, dar instabil dacă depinde de un singur bucătar. Când compari preparare internă vs semipreparate restaurant, verifică nu doar gustul la degustare, ci gustul în zi aglomerată, după trei ore de service și cu echipa incompletă. Restaurantul nu vinde rețeta ideală, ci rezultatul repetabil.
Un model hibrid este adesea cel mai eficient
Răspunsul matur nu este „totul intern” sau „totul cumpărat”. Cele mai multe restaurante ajung la un model hibrid. Produc intern elementele care definesc brandul, marja și diferențierea, apoi cumpără pregătit ceea ce este repetitiv, consumator de timp sau greu de controlat la volum mic. Așa, decizia make or buy restaurant devine un sistem, nu o reacție la lipsa de personal.
Un bistro poate produce intern sosurile semnătură, dar poate cumpăra cartofi pregătiți pentru orele de vârf. O pizzerie poate frământa intern aluatul, dar poate folosi unele toppinguri prelucrate când volumul crește. Un restaurant de prânz poate ține intern supele și garniturile distinctive, dar poate folosi produse ready to cook HoReCa pentru componente cu cerere oscilantă. Important este ca externalizare preparare să fie decisă pe categorie, nu aplicată la întâmplare.
Modelul hibrid are nevoie de reguli clare. Stabilește ce nu se externalizează deoarece definește conceptul, ce se poate externaliza temporar și ce se cumpără pregătit în mod permanent. Revizuiește lunar decizia în funcție de vânzări, reclamații, pierderi, rotația echipei și spațiul disponibil. Dacă un produs crește constant și are marjă bună, poate merita mutat intern. Dacă un produs intern consumă mult timp și nu diferențiază meniul, poate fi candidat pentru produse ready to cook HoReCa.
Greșeli frecvente în comparație
Compari prețul pe kilogram, nu costul pe porție servită
Prețul pe kilogram este util doar la început. Decizia finală trebuie făcută pe porție servită, după pierderi și timp de lucru. Dacă un kilogram brut produce mai puține porții decât se estimează, prepararea internă devine mai scumpă. Dacă produsul pregătit are randament mai bun, diferența de preț poate fi justificată.
Ignori orele de vârf
O etapă internă poate părea ieftină dimineața, dar scumpă înainte de service. Dacă pregătirea ocupă echipa exact când trebuie organizate comenzile, cost personal bucătărie crește prin stres, întârzieri și erori. Pentru make or buy restaurant, ora la care se face munca este la fel de importantă ca durata ei.
Cumperi pregătit fără să schimbi fluxul
Dacă treci la produse ready to cook HoReCa, dar păstrezi aceleași operațiuni interne, nu ai simplificat nimic. Trebuie ajustate rețetarul, comenzile, depozitarea, mise en place-ul și fișele de producție. Altfel, externalizare preparare adaugă un furnizor fără să elimine un blocaj.
Produci intern fără volum suficient
Utilajele profesionale devin eficiente când lucrează regulat. Dacă un echipament este folosit rar, investiția rămâne blocată. Pentru un meniu experimental, cumpărarea unor componente pregătite poate fi o etapă de test. Pentru un produs stabil, prepararea internă poate deveni logică după ce volumul confirmă cererea.
Checklist practic pentru antreprenor
- Notează pentru fiecare componentă dacă influențează identitatea restaurantului sau doar susține meniul.
- Calculează costul pe porție utilizabilă, nu doar costul pe kilogram cumpărat.
- Include cost personal bucătărie, curățenie, energie, consumabile și pierderi.
- Verifică dacă ai spațiul necesar pentru producție internă fără să blochezi fluxul.
- Separă componentele care pot fi produse intern zilnic, săptămânal sau doar la nevoie.
- Testează produse ready to cook HoReCa în service real, nu doar la degustare.
- Verifică documentele, etichetele, alergenii și instrucțiunile de păstrare pentru componentele cumpărate.
- Revizuiește lunar deciziile de externalizare preparare, mai ales după schimbări de meniu sau personal.
Concluzie: economisești când alegerea schimbă fluxul, nu doar factura
Prepararea internă este valoroasă când aduce diferențiere, control și marjă pe volume suficiente. Produsele pregătite sunt valoroase când reduc blocaje, stabilizează calitatea și scad presiunea pe echipă. Întrebarea corectă nu este ce variantă este mai ieftină în abstract, ci ce variantă face bucătăria mai previzibilă, mai curată și mai profitabilă la volumul real al restaurantului.
O analiză preparare internă vs semipreparate restaurant trebuie să includă oameni, spațiu, echipamente, igienă, pierderi și rolul fiecărui produs în meniu. Dacă un ingredient definește experiența clientului, merită păstrat aproape. Dacă doar consumă timp și nu adaugă diferențiere, produse ready to cook HoReCa pot fi o soluție sănătoasă. În final, cea mai bună decizie make or buy restaurant este aceea pe care o poți susține zilnic, cu echipa și bucătăria pe care le ai.
-
Aparat de vidat profesional extern 350 mm
Prețul inițial a fost: 1.732,02 lei.1.514,82 leiPrețul curent este: 1.514,82 lei. fără TVA (1.832,94 lei cu TVA) -
Cutter electric profesional 9 litri, 1800W, inox
Prețul inițial a fost: 2.924,04 lei.2.194,27 leiPrețul curent este: 2.194,27 lei. fără TVA (2.655,07 lei cu TVA) -
Dulap frigorific inox 650 litri -2°C/+8°C
Prețul inițial a fost: 6.554,95 lei.5.903,35 leiPrețul curent este: 5.903,35 lei. fără TVA (7.143,06 lei cu TVA) -
Masina de taiat si razuit legume cu 5 discuri incluse
Prețul inițial a fost: 4.180,01 lei.3.135,46 leiPrețul curent este: 3.135,46 lei. fără TVA (3.793,90 lei cu TVA)


Lasă un răspuns