


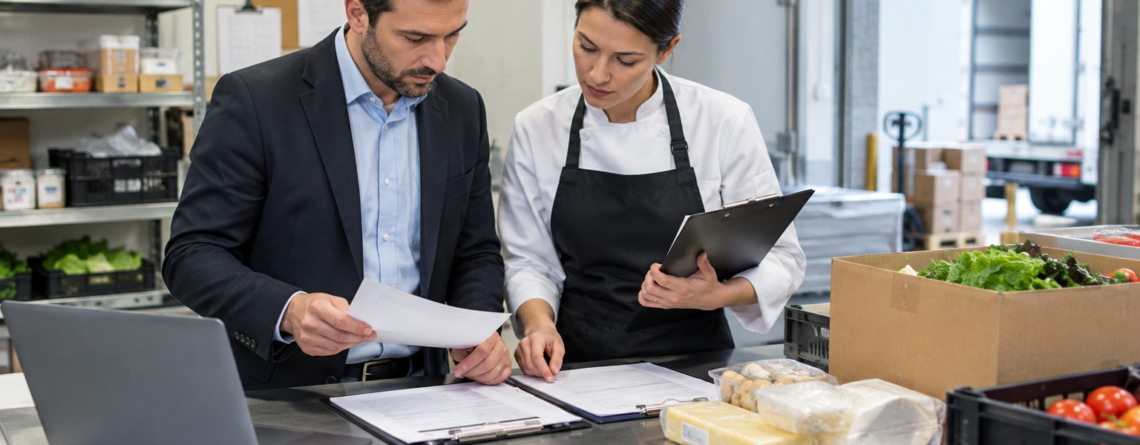
Comandă → recepție → factură: cum identifici diferențele de preț și cantitate înainte de plată
Într-un restaurant, pierderile nu apar doar din consum mare sau vânzări slabe, ci și din diferențe mici trecute cu vederea între comandă, livrare și documentele de plată. De aceea, verificare facturi furnizori restaurant nu ar trebui începută când factura ajunge la contabilitate, ci din momentul în care există o comandă furnizor restaurant și o recepție marfă de confirmat. Când aceste trei repere nu sunt comparate sistematic, apar costuri greșite, stocuri deformate și dificultăți de urmărire a produselor intrate în unitate.
De ce verificarea facturii începe înainte de contabilitate
Recepția fizică nu închide controlul documentar
În multe restaurante, verificarea începe prea târziu: marfa intră, oamenii se grăbesc să o descarce, iar verificare facturi furnizori restaurant ajunge abia la contabilitate. Acolo, de regulă, nu mai există contact direct cu livrarea, cu etichetele sau cu persoana care a făcut recepție marfă. Tocmai de aceea, comparația dintre comandă furnizor restaurant, recepție și documentul fiscal trebuie tratată ca un control intern separat, făcut înainte de aprobarea plății și înainte ca o diferență să se transforme în cost ascuns, stoc eronat sau dispută greu de clarificat.
O recepție corectă nu înseamnă doar să numeri baxuri sau să confirmi că șoferul a ajuns. În practică, aceeași livrare produce cel puțin trei repere care trebuie puse în relație: ce ai comandat, ce ai primit și ce ți se facturează. Dacă unul dintre aceste repere nu corespunde, apar rapid diferențe factură furnizor cu efect direct asupra costului porției, asupra valorii stocului și asupra trasabilității loturilor. Într-o activitate HoReCa, eroarea administrativă aparent mică poate avea efect operațional mai mare decât pare la prima vedere.
De aceea, verificarea nu este doar un pas financiar, ci o formă de disciplină operațională. Logica documentară susține inclusiv cerințele UE privind trasabilitatea alimentelor, iar asta contează când trebuie să legi un produs de livrare, lot, cantitate și utilizare internă. În același timp, un spațiu clar organizat pentru descărcare și control ajută echipa să compare documentele fără improvizații; de aceea merită văzut și articolul despre cum organizezi un punct dedicat pentru livrări. Fără acest filtru, control achiziții HoReCa rămâne incomplet, chiar dacă marfa pare recepționată corect la suprafață.
Nu orice nepotrivire este la fel de gravă
Primul lucru util este să separi tipurile de neconcordanțe. O eroare administrativă poate însemna un document incomplet, o denumire scrisă diferit sau o referință internă lipsă, dar fără impact imediat asupra cantității sau valorii. O neconcordanță comercială apare când există abatere între comandă furnizor restaurant și ceea ce apare la recepție marfă ori pe factură: alt preț, altă unitate de măsură, alt produs sau alt discount. În aceste cazuri, verificare facturi furnizori restaurant nu mai este o formalitate, ci un filtru de aprobare.
Mai departe, există abateri care nu ar trebui lăsate să treacă la plată până nu sunt clarificate. Dacă lipsesc informații care afectează identificarea produsului, dacă documentele nu susțin cantitatea recepționată sau dacă valorile facturate nu pot fi legate de marfa intrată, problema depășește sfera unei simple diferențe de birou. În HoReCa, unde rotația este rapidă și aceeași materie primă poate intra imediat în producție, diferențe factură furnizor nerezolvate la timp pot distorsiona atât costurile, cât și evidența de gestiune.
Din acest motiv, rolurile trebuie delimitate clar. Persoana care descarcă și confirmă marfa nu este automat și persoana care aprobă valoarea de plată. Recepția fizică validează prezența și starea vizibilă a produselor, dar control achiziții HoReCa cere o confruntare între documente și realitate. Abia după această confruntare poți spune că livrarea este acceptată complet. Altfel, contabilitatea primește doar un document, nu dovada că acea factură reflectă fidel ceea ce unitatea a comandat și a primit efectiv.
- Comanda stabilește referința inițială: furnizorul, produsul, unitatea de măsură, cantitatea și condiția comercială acceptată intern.
- Recepția confirmă ce a ajuns efectiv, în ce stare, în ce cantitate și cu ce documente însoțitoare poate fi introdusă marfa.
- Factura trebuie confruntată cu primele două repere înainte de plată, nu tratată ca document suficient doar pentru că a fost emisă.
- Când apar neconcordanțe, scopul nu este blocarea relației comerciale, ci corectarea rapidă, documentată și repetabilă a fluxului intern.
Fluxul corect comandă → recepție marfă → factură
Între comandă, recepție marfă și factură există un lanț de control care trebuie urmărit în aceeași ordine în care circulă marfa și documentele. Dacă una dintre etape este tratată superficial, diferențele ajung să fie descoperite târziu, când produsul este deja consumat, stocul a fost introdus, iar plata este aproape aprobată. De aceea, verificare facturi furnizori restaurant funcționează corect doar când fiecare pas confirmă clar ce s-a comandat, ce s-a primit și ce se solicită la plată.
Ce verifici înainte ca marfa să intre în gestiune
Fluxul corect nu începe la factură, ci din momentul în care este emisă o comandă furnizor restaurant. Dacă datele din comandă sunt incomplete sau ambigue, orice verificare ulterioară devine mai lentă și mai vulnerabilă la erori. În practică, documentul de comandă trebuie să fixeze clar furnizorul, denumirea produsului, unitatea de măsură, cantitatea convenită, prețul agreat, eventualul discount și data livrării. Fără această bază, verificare facturi furnizori restaurant ajunge să fie o comparație aproximativă, nu un control real.
Recepție marfă nu înseamnă doar descărcarea produselor și semnarea unui document. În punctul de recepție trebuie confirmat dacă ceea ce a sosit corespunde efectiv cu ceea ce a fost comandat: produsul este același, unitatea de măsură este aceeași, cantitatea livrată este corectă, iar lotul și eticheta pot fi urmărite intern. Aici devine utilă legătura cu din rețetă în lista de aprovizionare, pentru că planificarea corectă a necesarului reduce improvizațiile și scade frecvența diferențelor factură furnizor generate de comenzi grăbite sau neclare.
Tot în etapa de recepție marfă se separă imediat neconcordanțele fizice de cele documentare. Dacă lipsesc bucăți, dacă produsul a fost înlocuit sau dacă unitatea de măsură diferă, observația trebuie consemnată înainte ca documentele să circule spre contabilitate. În multe unități, control achiziții HoReCa slăbește tocmai pentru că recepția confirmă verbal marfa, iar clarificările rămân pentru mai târziu. Când lipsesc notele scrise, diferența dintre comandă, livrare și factură devine greu de demonstrat în relația cu furnizorul.
Cum confrunți factura cu documentele deja verificate
Când factura intră în flux, verificarea nu ar trebui să pornească de la zero. Ea se face prin confruntarea a trei repere: comanda inițială, documentele de recepție și factura furnizorului. Compari sistematic același set de câmpuri: furnizor, produs, UM, cantitate, preț, discount, TVA, data livrării și eventual lotul, dacă acesta este relevant pentru trasabilitate. În acest punct, verificare facturi furnizori restaurant devine un proces logic și scurt, nu o activitate bazată pe memorie sau pe presupunerea că documentele „par în regulă”.
Denumirea produsului cere atenție specială, mai ales când furnizorul lucrează cu formulări comerciale apropiate. Dacă eticheta, avizul sau factura folosesc denumiri diferite, trebuie urmărit dacă este același produs sau o substituție care schimbă prețul, calitatea ori utilizarea internă. Tocmai de aceea contează practicile corecte de informare alimentară: documentele și etichetele trebuie să rămână coerente, clare și neînșelătoare. În special la categorii sensibile, inclusiv cele discutate în cum alegi furnizorul de carne, o diferență mică de descriere poate ascunde o abatere importantă în comandă furnizor restaurant.
Ultimul pas este decizia: accepți plata, ceri corectarea facturii sau blochezi temporar documentul până la clarificare. Nu orice abatere are aceeași gravitate, dar niciuna nu ar trebui ignorată doar pentru a accelera plata. Dacă prețul convenit nu apare corect, dacă discountul lipsește sau dacă TVA-ul nu corespunde documentelor disponibile, diferențe factură furnizor trebuie semnalate imediat. Un control achiziții HoReCa matur tratează factura ca rezultat al unui flux verificat, nu ca punctul de pornire al verificării.
- În comandă: confirmă furnizorul, produsul, UM, cantitatea, prețul negociat, discountul și data livrării.
- La recepție: verifică fizic marfa, consemnează abaterile și blochează intrarea neclară în circuitul intern.
- La factură: confruntă documentul cu comanda și recepția, nu doar cu memoria persoanei care a primit marfa.
- La orice neconcordanță: cere clarificare rapidă și păstrează traseul documentelor pentru următoarea verificare.
Ce diferențe apar cel mai des și cum le identifici rapid
Într-un restaurant, cele mai costisitoare abateri nu sunt întotdeauna cele mari, ci cele care se repetă și trec neobservate între documente. De aceea, diferența dintre ce s-a cerut, ce a intrat efectiv și ce se facturează trebuie verificată ca un pas distinct de simpla recepție fizică. Când verifici metodic cantitatea, articolul, prețul și documentele, poți identifica rapid dacă este vorba despre o eroare administrativă, o neconcordanță comercială sau o situație care trebuie blocată înainte de plată.
Cantitate, produs și unitate de măsură: primele diferențe care distorsionează costul
Cele mai frecvente neconcordanțe apar între documentul intern de aprovizionare, recepția fizică și factura emisă de furnizor. În practică, o comandă furnizor restaurant poate fi corectă la plasare, dar să ajungă cu ambalaje diferite, cantități parțiale sau articole înlocuite. Dacă restaurantul verifică doar totalul de plată, nu și liniile din document, diferențele se propagă în gestiune, în costul porției și în relația ulterioară cu furnizorul. Tocmai aici începe o verificare facturi furnizori restaurant făcută serios, nu formal.
Un caz tipic este livrarea parțială tratată ca livrare completă. La recepție marfă, echipa vede marfa sosită și poate considera că restul vine ulterior, însă factura poate include deja întreaga cantitate comandată. Dacă lipsa nu este notată imediat pe documentele interne și confruntată înainte de înregistrare, diferențe factură furnizor aparent mici devin pierderi repetitive. Același risc apare când produsul comandat este înlocuit cu altă variantă, fără confirmare clară, iar prețul rămâne cel al articolului substituit, nu al celui aprobat inițial.
O altă sursă de erori vine din unitatea de măsură. Un produs comandat la bucată poate apărea la kilogram, la bax sau la set, iar conversia grăbită produce atât abateri cantitative, cât și confuzie de cost. De aceea, control achiziții HoReCa nu înseamnă doar bifarea prezenței mărfii, ci compararea strictă a denumirii, a UM-ului și a modului în care articolul intră în stoc. Când aceste diferențe se repetă, ele trebuie corelate și cu inventar rotativ în restaurant, pentru a vedea dacă eroarea este izolată sau afectează deja soldurile interne.
Preț, discount, TVA și documente lipsă: diferențele care trebuie investigate înainte de aprobare
După ce cantitatea și produsul au fost confirmate, următorul filtru este prețul. În multe restaurante, recepția marfă este verificată atent fizic, dar valoarea fiecărei linii din factură trece rapid spre contabilitate. Aici apar diferențe factură furnizor legate de preț negociat, discount comercial omis, promoție neaplicată sau rotunjiri care schimbă costul de achiziție. O verificare facturi furnizori restaurant eficientă presupune să compari prețul facturat cu prețul aprobat la comandă, nu doar cu memoria celui care a recepționat marfa.
TVA-ul și documentele justificative trebuie verificate separat, nu presupuse corecte. Chiar dacă marfa a ajuns și a fost acceptată operațional, factura nu ar trebui aprobată automat dacă lipsesc documente relevante pentru fluxul intern sau dacă există neclarități de identificare. În acest punct, managerul trebuie să distingă între o eroare corectabilă rapid și o abatere care blochează temporar plata. Pentru partea de încadrare administrativă și fiscală, merită consultate ghidurile oficiale RO e-Factura, mai ales când circuitul intern include verificări legate de transmiterea și validarea documentelor.
În practică, cele mai utile decizii se iau pe excepții, nu prin reverificarea integrală a fiecărei facturi în același ritm. Dacă o comandă furnizor restaurant corespunde, marfa a fost recepționată complet și documentele sunt coerente, aprobarea poate merge rapid. Dacă însă apare o abatere de cantitate, preț, TVA sau identificare, factura trece într-un circuit de clarificare. Astfel, control achiziții HoReCa rămâne proporțional: corectezi când eroarea este documentată, accepți condiționat când abaterea este explicită și justificată, iar plata se suspendă când lipsesc dovezile necesare.
- Corectare imediată: cantitate sau preț greșit, dar diferența este confirmată rapid și documentată de furnizor.
- Acceptare condiționată: marfa este utilizabilă, însă factura rămâne aprobată numai după clarificarea discountului, TVA-ului sau a UM-ului.
- Refuz temporar la plată: produs substituit fără acord, cantitate neconfirmată sau documente care nu susțin recepția efectivă.
- Escaladare internă: diferențe repetate pe același furnizor indică o problemă de proces, nu doar o eroare punctuală.
Procedura internă care oprește plata greșită înainte să devină pierdere
Cea mai sigură metodă de a evita plata eronată nu este verificarea „din ochi”, ci transformarea comparației dintre documente într-o procedură stabilă. Într-un restaurant, diferențele mici repetate pot afecta costul real, stocul și relația cu furnizorii mai mult decât o singură eroare mare. De aceea, verificare facturi furnizori restaurant trebuie tratată ca parte din disciplina de lucru, cu roluri clare, termene precise și reguli de escaladare atunci când apar neconcordanțe între comandă, recepție marfă și documentul fiscal.
Roluri, termene și circuit de aprobare
O procedură utilă începe prin separarea clară a responsabilităților. Persoana care face recepție marfă confirmă ce a ajuns fizic și în ce stare, dar nu ar trebui să decidă singură dacă factura merge la plată. Managerul sau responsabilul de achiziții verifică relația dintre comandă furnizor restaurant, documentele de livrare și factura primită, iar contabilitatea înregistrează doar documentele aprobate. În acest fel, verificare facturi furnizori restaurant devine un control operațional real, nu o formalitate făcută după ce marfa a intrat deja în consum.
Pentru ca acest control să funcționeze, trebuie stabilit și un termen scurt de verificare. Dacă diferențele factură furnizor sunt analizate prea târziu, marfa poate fi deja consumată, iar discuția cu furnizorul devine mai greu de susținut. O regulă internă simplă este ca orice factură să fie confruntată cu documentele de recepție înainte de aprobarea la plată, nu în ziua scadenței. În plus, verificarea trebuie legată de documentele electronice și de cerințele din ghidul Ministerului Finanțelor pentru e-Factura, astfel încât circuitul intern să rămână coerent și atunci când fluxul fiscal este digitalizat.
Merită definite și praguri de abatere, nu doar pași. Unele neconcordanțe cer blocare imediată, cum ar fi produsul greșit, cantitatea lipsă sau o unitate de măsură care schimbă valoarea totală. Alte situații pot fi acceptate doar după confirmare scrisă, de exemplu când există o substituire convenită telefonic, dar netrecută inițial în comandă furnizor restaurant. Fără astfel de reguli, control achiziții HoReCa depinde prea mult de memorie, de relația personală cu furnizorul sau de presiunea operațională din ziua respectivă.
Arhivare, audit și disciplină operațională
După clarificarea diferențelor, documentele trebuie arhivate într-un mod care permite reconstituirea rapidă a traseului: comandă, aviz sau document de livrare, recepție marfă, corespondență privind excepția și factura aprobată. Nu este suficient să existe documentele; ele trebuie să poată fi urmărite logic. Când apar dispute legate de cantitate, lot sau denumirea produsului, arhiva devine parte din control, mai ales în contextul cerințelor privind trasabilitatea și al riscurilor operaționale din alimentație. O evidență coerentă scurtează timpul de verificare și reduce conflictele repetitive cu furnizorii.
Auditul intern nu trebuie făcut doar când apare o problemă vizibilă în cash-flow. O verificare periodică pe un eșantion de documente poate arăta dacă diferențe factură furnizor apar frecvent la aceiași parteneri, pe aceleași categorii de produse sau în aceleași intervale de lucru. De asemenea, merită analizat dacă recepție marfă se face într-un spațiu și într-un ritm care permit controlul real al documentelor și al mărfii, nu doar descărcarea rapidă. În practică, riscurile manipulării manuale la recepție arată de ce organizarea punctului de recepție influențează direct calitatea verificării, nu doar siguranța muncii.
Concluzia este simplă: plata corectă începe cu o procedură mai bună, nu cu mai multă toleranță la erori. Dacă verificare facturi furnizori restaurant are roluri clare, termene scurte, praguri de abatere și arhivare consecventă, restaurantul reduce pierderile administrative și comerciale înainte ca ele să intre în cost. Iar dacă vrei să legi acest control de fluxul fiscal digital, merită să continui cu RO e-Factura pentru restaurante, pentru ca verificarea documentelor să rămână coerentă de la comandă furnizor restaurant până la înregistrarea finală a facturii.
- Separă recepția fizică de aprobarea facturii, chiar dacă aceeași persoană participă la ambele etape.
- Blochează plata când lipsesc documente, există cantități neconfirmate sau apar diferențe factură furnizor neclarificate.
- Arhivează împreună comanda, dovada de recepție marfă, explicațiile și factura validată.
- Verifică periodic excepțiile repetate pentru a întări control achiziții HoReCa și relația contractuală cu furnizorii.



Lasă un răspuns