


Asigurarea unui restaurant: echipamente, stoc, incendiu și întreruperea activității
O asigurare restaurant bine aleasă nu începe cu polița, ci cu inventarul riscurilor care pot opri activitatea. Într-un restaurant, pierderea nu vine doar dintr-un cuptor defect, o hotă avariată sau un frigider scos din funcțiune. Pierderea reală poate include alimente compromise, zile fără încasări, costuri de relocare, curățenie, reparații, expertize, salarii plătite în perioada de întrerupere și relații comerciale afectate. De aceea, asigurarea trebuie privită ca parte din managementul riscului, nu ca o formalitate bifată la deschidere.
Pentru un antreprenor HoReCa, întrebarea utilă este: ce riscuri merită transferate către un asigurător și ce riscuri pot fi reduse prin prevenție, proceduri și mentenanță? Răspunsul depinde de valoarea echipamentelor, de mărimea stocului, de dependența de o singură locație, de durata realistă a reparațiilor și de capacitatea firmei de a suporta câteva săptămâni fără venit. O asigurare HoReCa nu înlocuiește disciplina operațională, dar poate proteja numerarul atunci când un eveniment major depășește rezerva normală de lucru.
Acest ghid explică principalele zone de analiză: incendiu, avarii la echipamente, stoc alimentar, răspunderi, întreruperea activității și documentele care ajută la despăgubire. Nu există o singură formulă valabilă pentru toate localurile. Un bistro mic, o pizzerie cu delivery, o bucătărie de catering și un restaurant cu sală mare au expuneri diferite. Totuși, o asigurare echipamente restaurant devine mai ușor de ales când inventarul, fluxurile și pierderea potențială sunt puse pe hârtie înainte de discuția cu brokerul sau asigurătorul.
Răspuns rapid: ce merită asigurat într-un restaurant
În majoritatea restaurantelor, merită analizate cel puțin cinci direcții: clădirea sau amenajările, echipamentele profesionale, stocul de alimente și băuturi, răspunderea față de terți și pierderea financiară produsă de întreruperea activității. Prima categorie ține de spațiu și investiția în amenajare. A doua acoperă activele fără de care nu poți produce. A treia protejează marfa perisabilă. A patra privește daunele provocate altor persoane. A cincea intră în zona de business interruption restaurant, adică efectul financiar al opririi operațiunii după un eveniment acoperit.
O asigurare restaurant devine cu adevărat utilă când limitele sunt corelate cu valoarea reală a bunurilor și cu timpul necesar pentru revenire. Dacă bucătăria se oprește trei zile, poate fi o problemă de cash-flow. Dacă se oprește o lună, poate deveni o problemă de supraviețuire. Comunicatul UNSAR despre despăgubiri plătite pentru business interruption arată că o astfel de clauză poate acoperi pierderi de venituri și costuri suplimentare de lucru după riscuri precum incendiu, explozie, furt sau avarii la echipamente, în condițiile poliței.
Nu toate riscurile trebuie tratate la fel. Un risc frecvent, dar mic, poate fi gestionat prin proceduri și rezervă de numerar. Un risc rar, dar sever, precum incendiul sau o avarie majoră de refrigerare, cere o analiză mai atentă. O asigurare stoc alimente este relevantă mai ales când pierderea de marfă poate apărea rapid și când stocul zilnic are valoare mare. În schimb, consumabilele ieftine sau bunurile ușor de înlocuit pot avea o prioritate mai mică.
Inventarul de risc: primul pas înainte de ofertă
Înainte să ceri oferte, construiește un inventar simplu. Separă bunurile pe zone: bucătărie caldă, refrigerare, depozitare, spălare, sală, bar, terasă, birou și stocuri. Pentru fiecare zonă, notează valoarea de înlocuire, vechimea, documentele de achiziție, seria sau codul intern, locul de amplasare și efectul asupra activității dacă bunul nu mai poate fi folosit. Acest pas ajută atât pentru o asigurare echipamente restaurant, cât și pentru stabilirea sumei asigurate.
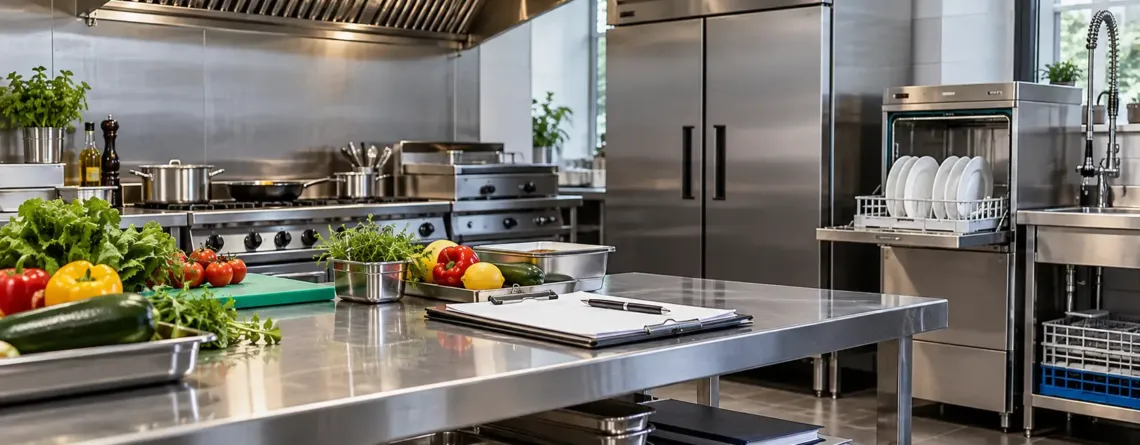
În bucătărie, nucleul de producție poate include echipamente de gătire, pregătire, ventilație și igienizare. Categoria de echipamente pentru bucătăria caldă este un reper util pentru cartografierea zonei de gătire, iar zona de echipamente frigorifice profesionale trebuie tratată separat, deoarece poate afecta simultan producția și stocul perisabil. Pentru fluxul zilnic, spălarea veselei și igiena pot influența continuitatea serviciului la fel de mult ca zona caldă.
Un inventar bun nu înseamnă doar listă de produse. Înseamnă să înțelegi dependențele. Dacă un dulap frigorific inox 650 litri -2°C/+8°C se defectează în weekend, problema nu este doar valoarea dulapului, ci și marfa din interior, comenzile programate și timpul până la service. Dacă o hotă profesională de perete snack cu motor 1100 mm nu mai funcționează, zona caldă poate deveni neutilizabilă. Aceste dependențe trebuie discutate când alegi o asigurare HoReCa.
Incendiul: risc rar, efect sever
Incendiul este unul dintre riscurile care justifică cel mai des o protecție solidă, deoarece poate afecta simultan clădirea, amenajările, echipamentele, stocul și activitatea. În restaurante, sursele de risc pot include echipamente de gătire, grăsimi, instalații electrice, ventilație, depozitare improprie și lucrări de întreținere făcute fără control. O asigurare restaurant trebuie citită împreună cu obligațiile de prevenire și cu procedurile interne, deoarece despăgubirea poate depinde de respectarea condițiilor din poliță.
IGSU descrie controalele de prevenire ca verificări ale modului de aplicare a prevederilor legale privind apărarea împotriva incendiilor și protecția civilă, inclusiv controale tematice planificate sau inopinate pentru anumite categorii de operatori economici. Pagina despre controale și inspecții de prevenire este utilă pentru a înțelege de ce documentele, registrele și remedierea deficiențelor nu sunt simple formalități. Pentru asigurare HoReCa, prevenția și trasabilitatea contează la fel de mult ca suma asigurată.
În analiza de incendiu, verifică dacă polița acoperă doar bunurile sau și cheltuielile suplimentare după eveniment. Un incendiu limitat poate totuși opri activitatea dacă zona afectată cere curățare specializată, verificări tehnice, înlocuiri și reautorizări. Aici apare legătura cu business interruption restaurant: nu este suficient să înlocuiești bunul ars, dacă localul rămâne închis și veniturile lipsesc.
Echipamentele: valoare de înlocuire, avarie și timp de repunere în funcțiune
O asigurare echipamente restaurant trebuie construită pornind de la valoarea de înlocuire, nu doar de la valoarea contabilă rămasă. În HoReCa, un echipament vechi poate avea valoare contabilă mică, dar poate fi critic în flux. Dacă trebuie înlocuit urgent, costul real poate include transport, montaj, adaptări, service și zile pierdute. Discută cu asigurătorul dacă suma asigurată se raportează la valoarea de nou, valoarea de piață, valoarea rămasă sau altă metodă din condițiile contractuale.
Include în inventar echipamentele care pot bloca producția: frigidere, congelatoare, hote, mașini de spălat, plite, frytop-uri, cuptoare, mixere, cuttere și mese de lucru. Un cutter electric profesional de 9 litri, 1800 W, din inox poate fi critic pentru pregătiri recurente, iar o mașină de spălat pahare și vase 500×500 mm, 230 V poate afecta ritmul de servire și igienizare. O asigurare restaurant bine dimensionată ține cont de rolul fiecărui echipament în flux, nu doar de preț.
Verifică atent excluderile. Unele polițe pot trata diferit uzura, defecțiunile mecanice, erorile de utilizare, scurtcircuitele, fluctuațiile de tensiune, mentenanța insuficientă sau avariile produse de personal. Dacă vrei protecție pentru avarii accidentale ale utilajelor, discută explicit despre această acoperire. O asigurare echipamente restaurant este incompletă dacă acoperă doar incendiu și furt, dar nu răspunde la scenariile care îți opresc cel mai probabil operațiunea.
Stocul de alimente: de ce nu trebuie tratat ca o sumă fixă
Stocul unui restaurant se schimbă permanent. Valoarea de luni dimineața poate fi diferită de valoarea de vineri seara, iar perioadele cu evenimente, catering sau sezon ridicat pot crește expunerea. O asigurare stoc alimente trebuie gândită cu aceste variații în minte. Dacă limita este prea mică, o daună produsă într-un moment de vârf poate lăsa o diferență neacoperită. Dacă limita este prea mare, prima poate deveni inutil de costisitoare.
Riscurile principale pentru stoc sunt incendiul, fumul, apa folosită la intervenție, furtul, avariile frigorifice, contaminarea și întreruperile de utilități, în funcție de acoperirea aleasă. Pentru alimente perisabile, timpul contează. O pană de curent, un termostat defect sau o ușă lăsată deschisă pot transforma rapid stocul în pierdere. O asigurare HoReCa ar trebui discutată împreună cu procedurile de temperatură, alarmele, verificările de tură și planul de mutare rapidă a mărfii.
EFSA arată, într-o opinie științifică despre sisteme de management al siguranței alimentelor în unități mici, că operatorii alimentari trebuie să lucreze cu cerințe generale de igienă, programe prealabile și principii HACCP adaptate riscurilor. Pentru un antreprenor, această logică este utilă și în asigurare stoc alimente: nu este suficient să ai o limită de despăgubire, trebuie să poți demonstra cum ai controlat riscul înainte de daună.
Întreruperea activității: riscul care apare după daună
Mulți antreprenori se gândesc la dauna vizibilă: echipamentul ars, stocul pierdut, geamul spart sau zona inundată. Dar pierderea financiară poate continua după ce evenimentul s-a produs. Dacă restaurantul este închis, veniturile scad sau dispar, în timp ce chiria, salariile, utilitățile, ratele și abonamentele pot continua. De aceea, business interruption restaurant trebuie analizat separat de bunuri.
O clauză de întrerupere a activității poate avea condiții stricte. De obicei, este legată de un risc acoperit prin polița de bunuri și poate include o perioadă maximă de despăgubire, o franșiză temporală, reguli de calcul al pierderii de profit și documente necesare. Nu presupune că orice închidere este acoperită. Întreabă explicit ce se întâmplă dacă activitatea se oprește după incendiu, avarie la echipamente, explozie, furt sau daune produse de apă.
Calculează scenarii simple. Dacă restaurantul are venit mediu zilnic de 8.000 lei și marjă brută suficientă pentru costuri fixe, o oprire de 10 zile poate produce o pierdere serioasă. Dacă reparațiile durează 30 de zile, problema devine strategică. Business interruption restaurant merită analizat mai ales când localul depinde de o singură bucătărie, când nu există spațiu alternativ și când reputația poate fi afectată de indisponibilitate.
Răspunderea față de clienți, angajați și terți
O asigurare restaurant nu se limitează la bunurile proprii. Restaurantele lucrează zilnic cu clienți, angajați, furnizori, curieri și vecini comerciali. Pot apărea accidente în sală, alunecări, daune produse spațiului închiriat, probleme asociate produselor servite sau prejudicii create altor persoane. Răspunderea civilă trebuie discutată separat, cu limite potrivite pentru dimensiunea localului și tipul de activitate.
Nu toate polițele de bunuri includ automat răspunderea, iar formulările pot varia. Verifică cine este acoperit, unde se aplică polița, ce activități sunt incluse, ce evenimente sunt excluse și ce documente trebuie păstrate. Pentru evenimente private, catering, terase, delivery sau activități sezoniere, cere confirmare scrisă că acestea intră în acoperire. O asigurare HoReCa trebuie să urmeze operațiunea reală, nu doar descrierea generică a codului CAEN.
EU-OSHA subliniază prin platforma OiRA pentru evaluarea riscurilor la locul de muncă importanța identificării riscurilor, evaluării lor, planului de acțiune și monitorizării. Pentru restaurant, această logică ajută și în dialogul cu asigurătorul: cu cât poți descrie mai clar riscurile și măsurile de control, cu atât devine mai simplu să alegi limite, franșize și acoperiri relevante.
Cum stabilești sumele asigurate
Sumele asigurate trebuie să reflecte pierderea pe care nu o poți suporta singur. Pentru echipamente, pornește de la costul de înlocuire și montaj. Pentru amenajări, include investițiile făcute în spațiu: instalații, finisaje, mobilier fix, ventilație, bar, depozitare și eventuale adaptări tehnice. Pentru stoc, folosește valoarea maximă probabilă pe sezon, nu doar media lunară. Pentru business interruption restaurant, pornește de la profitul brut, costurile fixe care continuă și perioada realistă de refacere.
O greșeală frecventă este subasigurarea. Dacă declari o valoare prea mică pentru bunuri, despăgubirea poate fi redusă conform regulilor din poliță. O altă greșeală este ignorarea inflației la echipamente și lucrări. Dacă ai cumpărat utilaje acum câțiva ani, prețul de înlocuire poate fi diferit. Actualizează inventarul anual și după fiecare investiție importantă. O asigurare echipamente restaurant trebuie să țină pasul cu dotarea reală.
La stoc, stabilește dacă polița acoperă marfa la cost de achiziție, la valoare de vânzare sau după altă metodă. La alimente, documentele de recepție, facturile, fișele de magazie, rapoartele de temperatură și fotografiile pot face diferența între o daună ușor de justificat și una greu de probat. O asigurare stoc alimente este mai valoroasă când evidența internă este curată.
Franșize, excluderi și obligații după daună
Franșiza este partea de pierdere suportată de asigurat. Poate fi o sumă fixă, un procent sau o perioadă de așteptare în cazul întreruperii activității. O franșiză mai mare poate reduce prima, dar crește presiunea pe cash-flow la daună. Alege franșiza în funcție de rezerva de numerar, nu doar de prețul poliței. Dacă nu poți suporta ușor primele pierderi, o franșiză mare poate face asigurarea mai puțin utilă exact când ai nevoie de ea.
Excluderile trebuie citite cu răbdare. Caută formulări despre uzură, mentenanță, nerespectarea normelor, instalații neautorizate, lucrări efectuate fără aprobări, depozitare improprie, daune cauzate intenționat, pierderi indirecte sau evenimente neacoperite. Pentru asigurare restaurant, cea mai periculoasă situație este să crezi că ai acoperire pentru un risc critic, dar să descoperi după daună că evenimentul intră într-o excludere.
După daună, obligațiile pot include limitarea pierderii, notificarea rapidă, păstrarea bunurilor avariate, fotografierea, obținerea proceselor-verbale, prezentarea facturilor și colaborarea cu evaluatorul. Pregătește dinainte o procedură de daună: cine sună, cine fotografiază, cine oprește utilitățile, cine contactează service-ul, cine extrage documentele și cine comunică cu personalul. O asigurare HoReCa funcționează mai bine când echipa știe pașii înainte să apară criza.
Documentele care ajută la despăgubire
Documentele nu sunt partea spectaculoasă a managementului riscului, dar sunt decisive. Păstrează facturi, contracte de service, procese-verbale de mentenanță, garanții, fotografii ale echipamentelor, rapoarte de temperatură, fișe de recepție marfă, inventare periodice, contracte de chirie, autorizații, verificări electrice și documente legate de prevenirea incendiilor. Pentru business interruption restaurant, păstrează și rapoarte de vânzări, costuri fixe, salarii, comenzi anulate și comunicări relevante.
Este util să ai un dosar digital actualizat trimestrial. Într-un incident, timpul este limitat și memoria echipei poate fi imprecisă. Dacă inventarul și documentele sunt pregătite, poți demonstra mai ușor ce bunuri existau, unde erau amplasate și ce valoare aveau. O asigurare echipamente restaurant fără evidență bună devine mai greu de folosit.
Pentru stoc, fotografia periodică a zonelor de depozitare și exportul rapoartelor din gestiune pot susține valoarea pierderii. Pentru alimente perisabile, completează verificările de temperatură și acțiunile corective. O asigurare stoc alimente trebuie susținută de dovezi, nu doar de estimări făcute după eveniment.
Când merită să plătești pentru acoperiri suplimentare
Acoperirile suplimentare merită analizate când pierderea potențială depășește clar economia făcută la primă. Dacă localul are echipamente scumpe, stoc perisabil mare, o singură bucătărie de producție și costuri fixe ridicate, business interruption restaurant poate fi mai important decât pare la început. Dacă restaurantul are mai multe puncte de lucru, bucătărie alternativă sau stoc redus, prioritatea poate fi diferită.
O asigurare restaurant poate include, în funcție de ofertă, acoperiri pentru bunuri, avarii, furt, fenomene naturale, daune electrice, pierderea stocului frigorific, răspundere civilă sau cheltuieli suplimentare. Nu alege pachetul doar după preț. Cere scenarii concrete: ce se întâmplă dacă arde zona caldă, dacă se strică dulapul frigorific peste noapte, dacă se pierde stocul de weekend, dacă hota trebuie înlocuită sau dacă activitatea se oprește două săptămâni?
Un test simplu este să întrebi: pot suporta singur pierderea fără să pun în pericol salariile, chiria, furnizorii și relansarea? Dacă răspunsul este nu, riscul merită discutat pentru transfer. Dacă răspunsul este da, poate fi gestionat prin prevenție, mentenanță și rezervă de numerar. O asigurare HoReCa bună nu acoperă orice neplăcere, ci riscurile care pot afecta continuitatea afacerii.
Checklist pentru discuția cu brokerul sau asigurătorul
- Care sunt riscurile acoperite pentru clădire, amenajări și echipamente?
- Ce înseamnă exact asigurare echipamente restaurant în oferta primită?
- Există acoperire pentru avarii accidentale, daune electrice sau fluctuații de tensiune?
- Ce limită se aplică pentru asigurare stoc alimente și cum se calculează valoarea pierderii?
- Business interruption restaurant este inclus sau trebuie adăugat separat?
- Care este perioada maximă de despăgubire pentru întreruperea activității?
- Ce franșize se aplică pe bunuri, stoc și întrerupere?
- Ce documente sunt obligatorii pentru notificarea și evaluarea daunei?
- Ce obligații de mentenanță, prevenire incendiu și securitate trebuie respectate?
- Sunt acoperite terasa, delivery-ul, cateringul sau evenimentele private?
Greșeli frecvente în asigurarea unui restaurant
Prima greșeală este alegerea poliței doar după prima anuală. O primă mai mică poate însemna limite prea mici, franșize mari sau excluderi importante. A doua greșeală este copierea unei polițe standard fără adaptare la fluxul real al localului. A treia este omiterea stocului perisabil. A patra este ignorarea pierderii de venit după daună. A cincea este lipsa inventarului actualizat.
O altă greșeală este tratarea prevenției ca problemă separată de asigurare. În realitate, mentenanța hotei, curățarea filtrelor, verificările electrice, monitorizarea temperaturii și instruirea personalului reduc probabilitatea daunei și ajută la documentarea responsabilității. O asigurare restaurant nu trebuie să fie scuză pentru operațiuni slabe. Trebuie să fie ultimul strat de protecție după prevenție, proceduri și control.
Nu în ultimul rând, actualizează polița după schimbări. Dacă ai introdus echipamente noi, ai mărit terasa, ai început catering, ai schimbat meniul sau ai crescut stocul, anunță asigurătorul și verifică acoperirea. O asigurare HoReCa setată la deschidere poate deveni insuficientă după câteva luni de dezvoltare.
Concluzie: asigurarea bună protejează continuitatea, nu doar bunurile
O asigurare restaurant bună nu se rezumă la o listă de obiecte. Ea protejează capacitatea afacerii de a reveni după un eveniment sever. Echipamentele, stocul, incendiul și răspunderea sunt importante, dar întrebarea critică este cât timp poate rămâne restaurantul fără activitate și ce costuri apar în acea perioadă. De aceea, business interruption restaurant merită pus pe masă când depinzi de o singură locație sau de un flux tehnic greu de înlocuit.
Începe cu inventarul, apoi stabilește sumele asigurate, limitele pentru stoc, acoperirile pentru echipamente, răspunderea și scenariile de întrerupere. Citește excluderile, pregătește documentele și leagă polița de procedurile de prevenție. O asigurare echipamente restaurant, o asigurare stoc alimente și o protecție pentru întreruperea activității sunt utile doar când reflectă realitatea operațională a localului. În HoReCa, riscul nu dispare, dar poate fi măsurat, redus și transferat mai inteligent.
-
Cutter electric profesional 9 litri, 1800W, inox
Prețul inițial a fost: 2.924,04 lei.2.194,27 leiPrețul curent este: 2.194,27 lei. fără TVA (2.655,07 lei cu TVA) -
Dulap frigorific inox 650 litri -2°C/+8°C
Prețul inițial a fost: 6.554,95 lei.5.903,35 leiPrețul curent este: 5.903,35 lei. fără TVA (7.143,06 lei cu TVA) -
Gratar electric Grill frytop neted 550×365 mm, inox
Prețul inițial a fost: 1.156,68 lei.781,91 leiPrețul curent este: 781,91 lei. fără TVA (946,12 lei cu TVA) -
Masina spalat pahare si vase 500×500 mm, 230V cu pompa de dozare si pompa de clatire
Prețul inițial a fost: 10.565,42 lei.9.301,64 leiPrețul curent este: 9.301,64 lei. fără TVA (11.254,98 lei cu TVA)


Lasă un răspuns