


Bacșișul în restaurant: bon fiscal, evidență și procedură internă pentru personal
Bacșișul pare un detaliu de final de masă, dar pentru restaurant, bar sau cafenea el este un flux fiscal separat, cu reguli proprii. De aceea, o politică de impozitare bacșiș restaurant nu se reduce la întrebarea „cash sau card?”. Ea începe înainte de emiterea bonului fiscal, continuă cu evidențierea distinctă a sumei și se încheie abia după distribuirea către salariați și declararea impozitului reținut.
În practică, confuziile apar tocmai în momentele aglomerate: ospătarul întreabă clientul dacă lasă ceva, clientul plătește cu cardul, nota de plată se modifică, iar bonul trebuie emis corect. Un flux clar pentru bacșiș bon fiscal îi ajută pe manager, casier, contabil și personalul de sală să lucreze unitar, fără interpretări diferite de la o tură la alta. Pentru tips restaurant România, regula de bază este simplă: bacșișul oferit voluntar trebuie tratat separat de valoarea consumației și nu trebuie impus clientului.
Legea nr. 376/2022 a introdus reguli speciale pentru operatorii cu activități de restaurante și baruri, inclusiv evidențierea bacșișului pe bon, nota de plată cu rubrici dedicate și procedura internă de distribuire. Textul legal definește bacșișul ca sumă voluntară oferită peste contravaloarea bunurilor sau serviciilor și precizează că acesta nu este o livrare de bunuri ori o prestare de servicii din punctul de vedere al TVA, conform Legii nr. 376/2022 privind bacșișul. Din această perspectivă, fiscalizare bacșiș înseamnă un mecanism documentat, nu o simplă încasare suplimentară.
Ce este bacșișul din punct de vedere fiscal
Bacșișul este suma pe care clientul o oferă voluntar personalului, peste valoarea consumației. Pentru un restaurant, diferența dintre prețul preparatelor și această sumă este esențială: prețul aparține vânzării sau prestării, iar bacșișul are regim separat. O procedură de impozitare bacșiș restaurant trebuie să pornească de la această separare, pentru că de aici decurg nota de plată, bonul fiscal, evidența contabilă și distribuirea către angajați.
Regula nu transformă bacșișul într-o taxă obligatorie și nici nu îi permite operatorului să condiționeze serviciul de acordarea lui. Clientul poate alege zero, un procent sau o sumă fixă. De aceea, formularea internă contează. Personalul nu ar trebui să prezinte bacșișul ca pe un adaos automat, ci ca pe o opțiune a clientului. Într-o procedură bună pentru tips restaurant România, angajatul explică neutru opțiunile și verifică valoarea înainte ca bonul să fie emis.
Din punct de vedere fiscal, sumele încasate ca bacșiș nu reprezintă venit pentru operatorul economic și distribuirea lor către salariați nu reprezintă cheltuială pentru operator. Ele se țin în contabilitate pe conturi de datorii, cu analitic distinct, până la distribuire. Această evidență bacșiș HoReCa este importantă fiindcă arată traseul sumei: client, aparat fiscal, contabilitate, evidență nominală, salariați și impozit reținut.
Cine aplică regulile și când apar excepții
Regulile speciale privesc operatorii care desfășoară activități corespunzătoare codurilor CAEN 5610, pentru restaurante, și 5630, pentru baruri și alte activități de servire a băuturilor. În termeni practici, ele vizează localurile în care bacșișul apare frecvent în relația directă dintre client și personalul de servire. Pentru un antreprenor, prima verificare este dacă activitatea reală a unității intră în acest cadru și dacă aparatul fiscal poate trata suma ca articol distinct.
Există și o excepție importantă: pentru livrarea produselor la domiciliul clienților, operatorii nu au obligația de a evidenția bacșișul pe bonul fiscal. Dacă, totuși, aleg să îl evidențieze, regulile se aplică integral, cu adaptarea formularisticii specifice. Această distincție merită inclusă în procedura internă, mai ales când același restaurant are servire la masă, takeaway și livrare. Într-un flux mixt, impozitare bacșiș restaurant trebuie explicată separat pentru fiecare canal.
O greșeală frecventă este aplicarea unei reguli unice pentru toate comenzile, indiferent de canal. Dacă personalul nu știe diferența dintre servirea în locație și livrarea la domiciliu, poate fiscaliza inutil o sumă, poate omite o rubrică sau poate comunica neclar cu clientul. Pentru fiscalizare bacșiș, managerul trebuie să stabilească exemple operaționale: masă în restaurant, comandă ridicată de client, livrare prin personal propriu, livrare prin platformă și plată cu numerar sau card.
Nota de plată: pasul dinaintea bonului fiscal
Înainte de emiterea bonului, clientului trebuie să i se înmâneze o notă de plată care include rubrici pentru alegerea bacșișului între 0% și 15% din valoarea consumației. Nota trebuie să permită și înscrierea unei sume fixe, dacă acesta este modul ales de client. Această etapă protejează atât clientul, cât și localul, deoarece valoarea nu se decide după emiterea bonului și nu se adaugă fără acord.
Pentru bacșiș bon fiscal, nota de plată este punctul de control. Ea separă consumația de suma voluntară și oferă dovada că opțiunea a fost exprimată înainte de fiscalizare. Dacă localul folosește meniuri, suporturi de masă sau comunicări la recepție, mesajele trebuie să fie clare: bacșișul este opțional, se poate stabili procentual sau în sumă fixă și se evidențiază conform regulilor fiscale. Un suport de tip tablă de masă pentru meniu poate susține comunicarea unor informații simple, fără a înlocui nota de plată.
O procedură matură pentru tips restaurant România include și situațiile de refuz, rotunjire sau modificare. Dacă un client alege 0%, personalul nu insistă. Dacă alege 10%, suma se calculează înainte de bon. Dacă preferă o sumă fixă, aceasta trebuie introdusă ca atare. Dacă se răzgândește înainte de bon, nota se corectează. După emiterea bonului, corecțiile intră în regulile normale de anulare sau rectificare ale aparatului fiscal, nu în improvizații de casă.
Cum se evidențiază bacșișul pe bonul fiscal
Bacșișul se evidențiază distinct pe același bon fiscal cu bunurile livrate sau serviciile prestate și se introduce în baza de date a aparatului de marcat electronic fiscal sub forma unui articol cu denumirea „bacșiș”. Aceasta este una dintre cele mai clare cerințe pentru fiscalizare bacșiș. Nu este suficientă o notă internă, un calcul pe POS sau o mențiune verbală; suma trebuie să apară fiscalizată atunci când legea cere acest lucru.
ANAF a reamintit în campaniile sale că bonul fiscal este documentul care dovedește tranzacția și înregistrarea fiscală corectă, inclusiv în domeniul HoReCa. În comunicarea publică despre dreptul clientului la bon fiscal în HoReCa, autoritatea atrage atenția asupra situațiilor în care clientul primește doar nota de plată, fără bon. Pentru bacșiș bon fiscal, acest lucru este cu atât mai sensibil: nota de plată nu ține locul bonului.
Restaurantul trebuie să verifice împreună cu furnizorul aparatului fiscal sau al soluției de gestiune modul în care se configurează articolul „bacșiș”. Denumirea, tratamentul fiscal, raportarea și legătura cu metoda de plată trebuie să fie coerente. La nivel operațional, zona de încasare trebuie organizată astfel încât personalul să vadă clar pașii înainte de emiterea bonului. O categorie precum modulele pentru casa de marcat poate fi relevantă pentru amenajarea fizică a fluxului, dar nu înlocuiește configurarea fiscală a aparatului.
Factura cerută de client și tratamentul bacșișului
Dacă un client solicită factură, bacșișul trebuie evidențiat distinct și pe factură. În acest caz, sumele reprezentând bacșiș se înregistrează în contabilitatea clientului plătitor sau a entității care suportă plata pe seama cheltuielilor de protocol, cu regimul fiscal corespunzător și în limita de deductibilitate aplicabilă. Pentru restaurant, important este ca suma să rămână separată și să nu fie amestecată cu prețul serviciilor.
Această situație apare frecvent la mese de protocol, evenimente de firmă sau întâlniri de business. Personalul trebuie să știe că factura nu elimină bacșișul de pe bon și nici nu îl transformă într-o linie obișnuită de produs. O procedură de impozitare bacșiș restaurant ar trebui să explice cine emite factura, cum se preiau datele clientului, unde se verifică suma și cum se transmite documentul către contabilitate.
Într-un restaurant cu volum mare, diferența dintre nota de plată, bon și factură trebuie înțeleasă de toți cei implicați. Nota de plată stabilește opțiunea clientului. Bonul fiscal înregistrează tranzacția. Factura, când este solicitată, preia distinct bacșișul. Dacă aceste roluri sunt amestecate, crește riscul de dublare, omisiune sau explicații contradictorii către client.
Contabilitate: datorii, nu venituri ale restaurantului
După încasare, bacșișul se înregistrează în contabilitatea operatorului pe seama conturilor de datorii, folosind un analitic distinct. Apoi se distribuie integral salariaților, pe baza unei evidențe nominale. Această regulă este nucleul unei evidență bacșiș HoReCa corecte: restaurantul administrează temporar sumele, dar nu le tratează ca venit propriu. În același timp, distribuirea către personal nu este cheltuiala restaurantului.
Analiticul distinct ajută contabilitatea să urmărească soldul sumelor încă nedistribuite, distribuțiile efectuate și impozitul reținut. Fără acest nivel de separare, bacșișul poate fi confundat cu încasările din vânzări, cu avansuri sau cu diferențe de casă. Pentru fiscalizare bacșiș, raportul Z, registrul de casă, extrasul de cont, notele contabile și situațiile nominale trebuie să se poată reconcilia rezonabil.
În practică, managerul poate stabili o verificare zilnică sau pe tură: suma de bacșiș de pe rapoartele fiscale, suma încasată pe metode de plată, suma aflată în contul de datorii și suma care urmează să fie distribuită. O astfel de verificare nu trebuie să fie complicată, dar trebuie să fie consecventă. Când se lucrează cu etichete sau fișe interne pe zile, un produs precum dozatorul de etichete pe zile poate ajuta la organizarea fizică a documentelor și fluxurilor interne, fără să înlocuiască registrele contabile.
Distribuirea către salariați și impozitul reținut
Sumele provenite din încasarea bacșișului se distribuie integral salariaților, pe baza unei evidențe nominale. Legea cere operatorilor să stabilească prin regulament intern procedura și modalitatea de distribuire. Asta înseamnă că restaurantul trebuie să decidă clar cine participă la distribuire, cum se calculează ponderea fiecăruia, când are loc distribuirea și cine aprobă situația.
Din punct de vedere fiscal, sumele primite de salariați ca bacșiș sunt calificate ca venituri din alte surse și se supun regimului din Codul fiscal. Articolul 115 prevede calculul impozitului prin reținere la sursă, la momentul acordării veniturilor, prin aplicarea cotei de 10% asupra venitului brut pentru veniturile vizate, iar impozitul calculat și reținut este final, conform articolului 115 din Codul fiscal. Pentru impozitare bacșiș restaurant, momentul reținerii este legat de distribuirea bacșișului.
Regula specială mai precizează că aceste sume nu sunt venituri salariale sau asimilate salariilor și nu li se aplică prevederile privind contribuțiile sociale obligatorii. Totuși, ele sunt venituri impozabile și trebuie urmărite pe beneficiar. În instrucțiunile pentru formularul 205, ANAF include categoria „venituri provenite din încasarea bacșișului de către salariați”, potrivit Ordinului ANAF nr. 179/2022 privind declarația 205. Aceasta confirmă importanța unei evidențe nominale clare.
Ce ar trebui să conțină procedura internă
Procedura internă este documentul care transformă legea în pași de lucru. Ea nu trebuie să fie stufoasă, dar trebuie să acopere toate momentele în care apar decizii. Pentru evidență bacșiș HoReCa, primul capitol poate defini bacșișul, activitățile pentru care se aplică procedura și canalele de vânzare: servire în sală, bar, terasă, takeaway și livrare. Al doilea capitol poate descrie nota de plată și alegerea clientului.
Al treilea capitol ar trebui să trateze emiterea bonului: cine introduce suma, cum se denumește articolul, cum se verifică valoarea și cum se procedează la plățile mixte. Al patrulea capitol poate stabili evidența contabilă și responsabilitățile dintre manager, casier și contabil. Al cincilea capitol trebuie să descrie distribuirea: lista salariaților eligibili, criteriile, perioada de calcul, aprobarea și documentele păstrate.
Pentru tips restaurant România, procedura ar trebui să includă și un limbaj standard pentru personal. De exemplu, angajatul poate spune: „Pe nota de plată puteți alege dacă doriți să lăsați bacșiș, procentual sau în sumă fixă.” Această formulare evită presiunea și nu promite tratamente fiscale pe care personalul nu trebuie să le explice în detaliu la masă. Dacă restaurantul folosește panouri sau mesaje scurte, markerele tip cretă pentru panouri și sticlă pot ajuta la comunicări operaționale simple, fără să încarce meniul.
Model de flux zilnic
- Ospătarul emite nota de plată și oferă clientului opțiunea pentru bacșiș.
- Clientul alege zero, un procent sau o sumă fixă.
- Casierul sau ospătarul introduce suma ca articol distinct înainte de emiterea bonului.
- Bonul fiscal se predă clientului conform regulilor aplicabile metodei de plată.
- La final de tură, suma de bacșiș se verifică în rapoartele fiscale și în evidența internă.
- Contabilitatea înregistrează suma pe datorii, cu analitic distinct.
- Distribuirea către salariați se face conform regulamentului intern și evidenței nominale.
- Impozitul se reține la sursă la momentul distribuirii și se declară potrivit obligațiilor fiscale aplicabile.
Greșeli frecvente în gestionarea bacșișului
Prima greșeală este includerea automată a bacșișului fără ca clientul să poată alege. Legea vorbește despre sumă voluntară, iar nota de plată trebuie să permită alegerea nivelului. A doua greșeală este emiterea doar a notei de plată, fără bon fiscal. Nota are rol pregătitor, dar nu fiscalizează tranzacția. A treia greșeală este folosirea unei denumiri neclare în aparat, care face dificilă identificarea sumei ca bacșiș.
A patra greșeală este amestecarea bacșișului cu veniturile restaurantului. Dacă suma intră în aceeași logică de vânzare cu preparatele, apar probleme la TVA, venituri și distribuire. A cincea greșeală este distribuirea informală, fără evidență nominală. O evidență bacșiș HoReCa trebuie să poată arăta cine a primit suma, pentru ce perioadă și ce impozit s-a reținut.
A șasea greșeală este ignorarea diferenței dintre livrare la domiciliu și servire în locație. A șaptea este lipsa unui regulament intern, chiar dacă personalul „știe cum se face”. Când se schimbă tura, managerul sau contabilul, lipsa regulilor scrise devine risc. O procedură de impozitare bacșiș restaurant funcționează numai dacă este cunoscută de persoanele care o aplică zilnic.
Cum instruiești personalul fără să complici servirea
Instruirea trebuie să fie practică, nu teoretică. Personalul are nevoie de scenarii: masă plătită integral cash, plată cu cardul, masă împărțită între mai mulți clienți, client care cere factură, client care nu lasă bacșiș, client care lasă sumă fixă și client care cere modificarea înainte de bon. Pentru bacșiș bon fiscal, fiecare scenariu trebuie să arate exact momentul în care suma se introduce în sistem.
Un manager poate folosi o fișă scurtă de tură: ce se spune clientului, unde se bifează opțiunea, cine verifică suma și ce se predă la închiderea turei. Într-un local cu rotație mare de personal, această fișă reduce diferențele dintre angajați. Pentru tips restaurant România, consecvența este la fel de importantă ca formula fiscală, fiindcă experiența clientului poate fi afectată rapid de presiune, neclaritate sau bonuri greu de citit.
Este util ca instruirea să includă și ce nu se spune. Personalul nu trebuie să promită că bacșișul ajunge instant la un anumit angajat, dacă procedura prevede distribuire periodică. Nu trebuie să prezinte bacșișul ca obligatoriu. Nu trebuie să explice tratamente contabile complexe clientului. Răspunsul corect este scurt: suma este opțională, se evidențiază pe bon când este cazul și se distribuie personalului conform procedurii interne.
Checklist pentru managerul de restaurant
- Verifică dacă activitatea localului intră în categoria restaurant sau bar vizată de regulile speciale.
- Configurează articolul „bacșiș” în aparatul fiscal sau în soluția de vânzare conectată.
- Actualizează modelul notei de plată cu procent între 0% și 15% și câmp pentru sumă fixă.
- Stabilește reguli separate pentru servire în locație, takeaway și livrare la domiciliu.
- Scrie regulamentul intern de distribuire către salariați.
- Definește evidența nominală și persoana responsabilă de verificare.
- Stabilește frecvența distribuirii și momentul reținerii impozitului.
- Verifică împreună cu contabilitatea declararea veniturilor și a impozitului reținut.
- Instruiește personalul pe scenarii reale, nu doar prin trimiterea procedurii pe e-mail.
- Revizuiește periodic fluxul atunci când schimbi softul, aparatul fiscal, politica de livrare sau structura echipei.
Concluzie: bacșișul are nevoie de procedură, nu de improvizație
Gestionarea corectă a bacșișului nu ar trebui să fie o sursă de tensiune la masă sau în contabilitate. Când nota de plată, bonul fiscal, evidența contabilă și distribuirea către salariați sunt legate printr-o procedură clară, restaurantul reduce riscul de erori și oferă clientului o experiență transparentă. Pentru impozitare bacșiș restaurant, cheia este separarea: suma este voluntară, se evidențiază distinct, se ține pe datorii, se distribuie integral și se impozitează la momentul distribuirii.
Un local bine organizat nu lasă fiscalizare bacșiș la nivel de reflex individual. O tratează ca pe un flux operațional: personal instruit, aparat configurat, documente coerente și evidență bacșiș HoReCa verificabilă. Pentru bacșiș bon fiscal, disciplina zilnică este mai valoroasă decât corecturile făcute în grabă la final de tură. Așa, bacșișul rămâne ceea ce trebuie să fie pentru client, o opțiune voluntară de apreciere, iar pentru restaurant, un proces fiscal și managerial controlat.
-
Dozator etichete unica folosinta 2000 buc etichete pentru fiecare zi
170,09 lei fără TVA (205,81 lei cu TVA) -

Modul casa de marcat dreapta 1500x800x900h mm
5.729,85 lei fără TVA (6.933,12 lei cu TVA) -
Set 8 markere colorate tip creta, pentru panouri si sticla
43,76 lei fără TVA (52,95 lei cu TVA) -
Suport pentru meniu cu clips, inaltime 102 mm, pentru masa
10,59 lei fără TVA (12,81 lei cu TVA) -
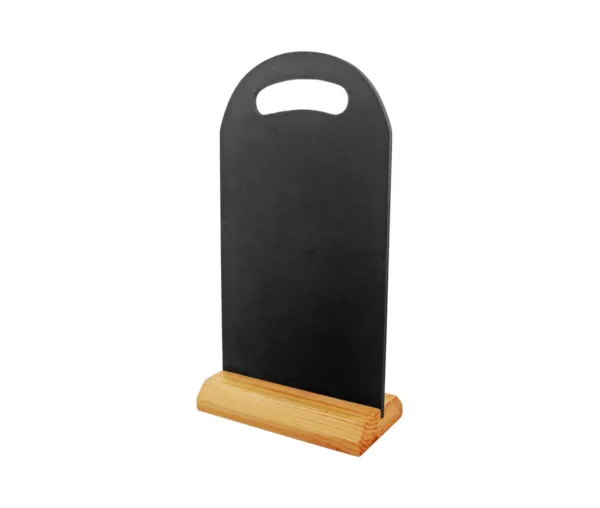
Tabla de masa pentru meniu, baza din lemn, 180x43x345 mm
57,57 lei fără TVA (69,66 lei cu TVA)


Lasă un răspuns