


Marjă, adaos și profit în HoReCa: formule, diferențe și exemple de calcul
Într-un restaurant, cuvintele marjă, adaos comercial și profit sunt folosite des ca și cum ar însemna același lucru. În realitate, ele răspund la întrebări diferite. Adaosul arată cât adaugi peste cost ca să ajungi la prețul de vânzare. Marja arată ce parte din preț rămâne după costul direct. Profitul arată ce rămâne după ce scazi și celelalte cheltuieli ale afacerii. Confuzia dintre aceste noțiuni poate face ca un preparat să pară rentabil pe hârtie, dar să contribuie prea puțin la rezultatul real al localului.
Acest ghid explică diferențele pe înțelesul unui operator HoReCa, cu formule simple și exemple ușor de verificat. Nu înlocuiește contabilitatea și nu stabilește prețuri universale, dar te ajută să citești corect cifrele din meniu, să discuți mai clar cu bucătăria și să vezi de ce o marjă restaurant sănătoasă nu se obține doar prin scumpiri. Ea depinde de rețete, porții, pierderi, stoc, timp de lucru, comisioane, mix de vânzări și disciplină operațională.
Pentru partea de control operațional, este util să legi calculul financiar de fluxul real din bucătărie. Categoriile Direca de echipamente pentru preparare, bucătărie caldă și echipamente frigorifice arată tipurile de zone în care costul, pierderile și viteza de lucru pot influența rezultatul. Totuși, niciun echipament nu garantează profit; el susține un proces care trebuie măsurat și controlat.
Ce înseamnă marjă în restaurant
Marja este procentul din prețul de vânzare care rămâne după scăderea unui anumit cost. Cel mai des, într-un calcul de meniu, oamenii vorbesc despre marja brută a preparatului: prețul de vânzare minus costul ingredientelor directe, împărțit la prețul de vânzare. Într-un calcul marjă corect, trebuie să fie clar ce costuri sunt incluse și pentru ce perioadă este făcută analiza.
Formula de bază este: marjă brută procentuală = (preț de vânzare – cost direct) / preț de vânzare x 100. Dacă un preparat se vinde cu 50 lei și costul ingredientelor este 20 lei, diferența este 30 lei. Marja brută este 30 / 50 x 100, adică 60%. Aceasta nu înseamnă că restaurantul are profit net de 60%. Înseamnă doar că, după costul ingredientelor, rămân 30 lei pentru restul cheltuielilor și pentru profit.
O marjă brută restaurant poate fi calculată la nivel de produs, categorie, zi, lună sau întreg meniu. Un burger poate avea o marjă brută bună, dar dacă se prepară lent și blochează linia în orele de vârf, rezultatul operațional poate fi mai mic decât pare. O garnitură poate avea marjă procentuală mare, dar valoare absolută mică. De aceea, marja trebuie citită împreună cu volumul vândut, timpul de lucru și rolul produsului în meniu.
La nivel de afacere, indicatorii de profitabilitate folosesc baze și costuri diferite față de simpla marjă pe farfurie. Eurostat definește, de exemplu, rata brută de exploatare ca un indicator raportat la cifra de afaceri pentru analiza întreprinderilor. Datele sectoriale pentru cazare și alimentație publică arată de ce este util să separi rezultatul operațional al firmei de marja unui singur produs și să nu folosești procentele ca fiind interschimbabile.
Ce este adaosul comercial și de ce nu este același lucru cu marja
Adaosul comercial pornește de la cost, nu de la prețul de vânzare. Formula simplificată este: adaos comercial procentual = (preț de vânzare – cost) / cost x 100. Dacă un preparat costă 20 lei în ingrediente și se vinde cu 50 lei, adaosul este 30 / 20 x 100, adică 150%. Observă diferența: același preparat are adaos 150%, dar marjă brută 60%.
Aceasta este una dintre cele mai frecvente confuzii din HoReCa. Când cineva spune că are „marjă de 150%”, de cele mai multe ori se referă la adaos, nu la marjă. Marja nu poate depăși 100% dacă este calculată ca procent din prețul de vânzare, deoarece prețul este baza raportării. Adaosul poate depăși 100%, pentru că baza lui este costul.
Pentru un adaos comercial restaurant, întrebarea corectă este „cu cât este prețul peste cost?”. Pentru marjă, întrebarea este „ce procent din preț rămâne după cost?”. Diferența marjă și adaos nu este doar o nuanță de terminologie, ci schimbă direct modul în care calculezi prețul și interpretezi performanța unui preparat.
Confuzia devine riscantă în momentul în care se iau decizii de preț. Dacă un manager cere o marjă de 70%, bucătăria trebuie să calculeze prețul pornind de la costul real și de la formula corectă. Dacă se aplică doar un adaos rapid, rezultatul poate fi altul decât cel așteptat. În practică, diferența marjă și adaos trebuie clarificată înainte de orice listă de prețuri, ofertă de catering sau meniu sezonier.
Conversia dintre marjă și adaos
Dacă știi adaosul, poți afla marja fără să refaci toată fișa de rețetă. Pentru un adaos de 100%, prețul este de două ori costul, iar marja este 50%. Pentru un adaos de 150%, ca în exemplul de mai sus, marja este 60%. Pentru un adaos de 200%, prețul este de trei ori costul, iar marja este aproximativ 66,7%. Aceste exemple arată de ce un adaos comercial restaurant exprimat printr-un procent mare nu înseamnă automat o marjă la fel de mare.
Invers, dacă pornești de la o marjă țintă, formula prețului este mai potrivită decât aplicarea mecanică a unui multiplicator. Pentru un calcul marjă orientat spre o țintă de 60%, prețul este cost / (1 – 0,60). La un cost de 20 lei, rezultatul este 50 lei. Formula ajută la consistență, dar prețul final trebuie verificat și comercial, nu doar matematic.
Ce înseamnă profitul și unde se pierde diferența
Profitul este rezultatul rămas după ce scazi cheltuielile relevante din venituri. La nivel simplificat, profitul brut poate porni de la venituri minus costul mărfurilor sau ingredientelor. Profitul operațional merge mai departe și ține cont de salarii, chirie, utilități, mentenanță, comisioane, marketing, ambalaje, curățenie, pierderi și alte costuri ale activității. Profitul net este rezultatul final după toate cheltuielile și taxele relevante.
Într-un profit restaurant real, diferența dintre marjă și profit se vede repede. Un preparat poate avea food cost bun, dar poate necesita multă manoperă. Altul poate avea ingrediente ieftine, dar pierderi mari la pregătire. Un produs de delivery poate părea profitabil la prețul din meniu, apoi să piardă din contribuție prin ambalaj, comision, retururi sau timp suplimentar de pregătire. De aceea, profitul nu se deduce automat din marja brută.
La nivel european, datele Eurostat pentru activitățile de cazare și alimentație publică separă cifra de afaceri, achizițiile de bunuri și servicii, cheltuielile cu personalul, valoarea adăugată și excedentul brut de exploatare. Această structură confirmă o idee practică: rezultatul unei afaceri HoReCa nu poate fi citit doar din costul ingredientelor. Pentru context sectorial, pot fi consultate statisticile Eurostat pentru sectorul serviciilor, care tratează separat activitățile de cazare și alimentație.
Un profit restaurant sustenabil trebuie urmărit pe mai multe niveluri. Pe produs, te interesează contribuția. Pe tură, te interesează productivitatea și pierderile. Pe lună, te interesează dacă veniturile acoperă costurile fixe și variabile. Pe canal, te interesează dacă sala, takeaway-ul și delivery-ul produc rezultate diferite. Un singur procent nu poate înlocui toate aceste perspective.
Exemplu simplu: același preparat, trei citiri diferite
Să luăm un preparat vândut cu 50 lei. Ingredientele directe costă 20 lei. Din diferența de 30 lei trebuie acoperite salarii, energie, chirie, ambalaje dacă este livrat, comisioane, pierderi și alte costuri. Pe acest exemplu, adaosul comercial este 150%, marja brută este 60%, iar profitul final nu poate fi stabilit fără restul cheltuielilor.
- Cost direct ingrediente: 20 lei.
- Preț de vânzare: 50 lei.
- Adaos comercial: (50 – 20) / 20 x 100 = 150%.
- Marjă brută: (50 – 20) / 50 x 100 = 60%.
- Contribuție brută în lei: 30 lei înainte de celelalte costuri.
În acest caz, o contribuție preparat de 30 lei nu este echivalentă cu 30 lei profit. Din acea sumă trebuie acoperite costurile care nu au intrat în rețeta de ingrediente. Tocmai de aceea, analiza în lei este la fel de importantă ca analiza procentuală.
Dacă același preparat are pierderi de pregătire, porții neuniforme sau timp mare de lucru, profitul poate scădea fără ca formula inițială să pară schimbată. De exemplu, dacă rețeta spune 180 g ingredient principal, dar în farfurie ajung frecvent 210 g, costul direct real crește. Dacă produsul este vândut mai ales prin platforme cu comision, contribuția netă pe comandă se schimbă. Dacă necesită o stație aglomerată în fiecare seară, poate reduce capacitatea altor produse mai eficiente.
Un calcul marjă devine util abia atunci când folosește costul real pe porție. Dacă fișa tehnologică rămâne la 20 lei, dar consumul observat arată 22 lei, marja brută scade de la 60% la 56%. Această diferență de patru puncte procentuale nu este generată de preț, ci de costul efectiv. Cu suficient volum, variația devine relevantă pentru profit restaurant.
Food cost, marjă și contribuție: ce urmărești în meniu
Food costul este costul ingredientelor raportat la prețul de vânzare. Dacă ingredientele costă 20 lei și prețul este 50 lei, food costul este 40%. Marja brută a preparatului, în aceeași logică, este 60%. Cele două procente se completează: unul arată partea consumată de ingrediente, celălalt partea rămasă înainte de costurile indirecte.
Un food cost restaurant trebuie calculat pe aceeași bază pentru toate preparatele comparate. Dacă într-o rețetă incluzi sosurile, uleiul și pierderile, iar în alta incluzi doar ingredientul principal, raportul nu mai este comparabil. Standardizarea modului de calcul este mai importantă decât alegerea unui procent „ideal” universal.
Totuși, un meniu nu se conduce doar după procent. Ai nevoie și de contribuția în lei. Un produs cu marjă procentuală mai mică poate aduce mai multă contribuție dacă are preț mai mare și se vinde constant. Invers, un produs cu marjă procentuală mare poate avea impact modest dacă valoarea absolută este mică sau dacă se vinde rar. Aici apare analiza de mix: ce produse atrag clienți, ce produse aduc contribuție, ce produse complică fluxul și ce produse consumă stoc fără rotație.
O contribuție preparat poate fi privită simplu ca diferența dintre preț și costurile variabile incluse în modelul tău de analiză. Important este să definești modelul și să-l păstrezi consecvent. Dacă pentru delivery incluzi și ambalajul sau comisionul variabil, compară produsele din acel canal pe aceeași regulă. Dacă nu incluzi acele costuri, nu numi rezultatul „profit net”.
O greșeală comună este eliminarea produselor doar pentru că au food cost restaurant mai mare. Unele preparate premium pot justifica ingrediente mai scumpe dacă prețul, experiența și volumul susțin decizia. Altă greșeală este păstrarea unui produs cu food cost bun, dar vânzări slabe și pregătire complicată. Marjă restaurant se protejează când fiecare produs are un rol clar: volum, imagine, contribuție, sezonalitate, upsell sau eficiență operațională.
Cum stabilești un preț fără să confunzi formulele
Primul pas este să ai rețeta calculată pe gramaj real, nu pe estimări optimiste. Include ingredientele principale, garniturile, sosurile, uleiul relevant, pierderile normale de tranșare sau gătire și ambalajul dacă produsul este vândut la pachet. Dacă folosești doar costul ingredientului central, marja va părea mai bună decât este.
Al doilea pas este să alegi ce vrei să controlezi: food cost restaurant, marjă brută restaurant sau contribuție minimă în lei. Dacă vrei o marjă brută de 60% și costul direct este 20 lei, prețul teoretic se calculează prin formula: preț = cost / (1 – marjă dorită). În acest caz, preț = 20 / (1 – 0,60), deci 50 lei. Dacă aplici un adaos de 60% peste cost, prețul ar fi doar 32 lei, iar marja rezultată ar fi mult mai mică.
Al treilea pas este validarea comercială. Prețul calculat trebuie comparat cu poziționarea localului, alternativa clientului, mărimea porției, timpul de servire și capacitatea echipei. Formula îți arată prețul necesar pentru un obiectiv financiar, dar nu îți garantează că piața îl acceptă. Datele privind nivelurile de preț diferă considerabil între state și categorii de consum; pentru context, Eurostat publică comparațiile Eurostat ale nivelurilor de preț, inclusiv pentru restaurante și hoteluri.
Dacă prețul rezultat pare prea mare, nu singura soluție este scumpirea. Poți verifica gramajul, rețeta, formatul de servire, complexitatea, pierderile sau poziția preparatului în meniu. Un calcul marjă bun nu forțează prețul, ci îți arată ce variabile trebuie discutate înainte de decizie.
Exemplu cu două prețuri posibile
Presupune că un preparat are cost direct de 18 lei. La un preț de 45 lei, marja brută este 60%, iar contribuția brută este 27 lei. La un preț de 48 lei, marja brută este 62,5%, iar contribuția brută este 30 lei. Diferența de 3 lei poate părea mică, dar la 1.000 de porții înseamnă 3.000 lei contribuție brută suplimentară, înainte de alte efecte.
Totuși, dacă majorarea reduce semnificativ numărul de porții vândute, rezultatul total poate fi mai slab. De aceea, marjă restaurant nu trebuie analizată separat de volum. Prețul, rata de vânzare și contribuția trebuie urmărite împreună după schimbare, nu doar estimate înainte.
Unde se strică marja în operațiunea zilnică
Pe hârtie, formulele sunt curate. În service, ele sunt afectate de detalii mici. Porțiile făcute din ochi, transferurile de stoc neînregistrate, pierderile la pregătire, comenzile anulate, retururile, ingredientele expirate, timpii morți și echipamentele aglomerate pot schimba rezultatul. De aceea, calculul de meniu trebuie conectat cu procedurile reale.
Pierderile alimentare merită urmărite distinct, nu doar absorbite într-un procent general. Comisia Europeană include restaurantele și serviciile de alimentație în politicile și măsurarea privind deșeurile alimentare, iar Eurostat a raportat pentru 2024 că restaurantele și serviciile de alimentație au generat 12% din deșeurile alimentare din UE. Contextul poate fi verificat în datele Eurostat despre risipa alimentară și în cadrul UE pentru prevenirea risipei.
Pentru un food cost restaurant realist, pierderea măsurabilă trebuie să intre în analiză acolo unde afectează efectiv costul porției. Coji, oase, reducerea la gătire, supraproducția și produsele expirate au cauze diferite și nu se rezolvă prin aceeași măsură. Unele țin de fișa de rețetă, altele de forecast, depozitare, rotație sau disciplină de porționare.
Standardizarea ajută. Un Mixer de mână profesional 60 litri poate susține omogenizarea unor baze sau sosuri în loturi mai mari, iar un Cutter electric profesional 9 litri, 1800W, inox poate ajuta la pregătiri repetitive în bucătărie. Aceste exemple nu înseamnă că produsele cresc automat profitul; arată doar cum echipamentele potrivite pot sprijini repetabilitatea atunci când rețeta și procedura sunt deja clare.
În zona caldă, un Gratar electric Grill frytop neted 550×365 mm, inox sau o Friteuza electrica 2×16 litri, 2 cosuri, robinet scurgere, 73x53x91 cm, 400V, cu stand trebuie evaluate după flux, volum, separarea produselor și capacitatea de lucru, nu doar după preț. În zona rece, un Dulap frigorific inox 650 litri -2°C/+8°C intră în calcul prin organizarea stocului și protejarea ingredientelor, fără promisiuni despre economii garantate.
Cum citești corect rapoartele de vânzări
Un raport bun nu se oprește la topul produselor vândute. Ai nevoie de cel puțin patru valori: număr de porții vândute, venit, cost direct și contribuție brută. Dacă poți adăuga timp de preparare, canal de vânzare și pierderi, analiza devine mai bună. Un produs popular poate avea contribuție slabă. Un produs vândut mai rar poate susține imaginea localului sau poate ridica bonul mediu.
Separă vânzările pe canale. O pizza vândută în sală, la pachet și prin delivery poate avea trei rezultate diferite, chiar dacă prețul de meniu este similar. Ambalajul, comisionul, timpul de predare și riscul de retur modifică profitul real. Dacă amesteci toate canalele într-o singură medie, poți lua decizii greșite: să promovezi produsul nepotrivit, să reduci prețul unde nu ai spațiu sau să elimini un produs care este bun într-un canal, dar slab în altul.
Urmărește și produsele complementare. Uneori, un produs cu marjă mai mică atrage o comandă în care apar băuturi, garnituri sau deserturi cu contribuție bună. Alteori, un produs vedetă consumă toată atenția echipei și reduce vânzarea altor articole. O contribuție preparat este utilă, dar decizia finală trebuie luată la nivel de meniu și flux.
Pentru fiecare categorie, compară procentul cu valoarea în lei. O marjă brută restaurant de 70% pe un articol de 15 lei lasă 10,5 lei înainte de alte costuri. O marjă de 55% pe un articol de 80 lei lasă 44 lei. Procentele spun ceva despre structură; sumele în lei spun ceva despre capacitatea produsului de a acoperi costurile operaționale.
Greșeli frecvente când calculezi marjă restaurant
- Confunzi adaosul comercial cu marja și crezi că 150% adaos înseamnă 150% marjă.
- Calculezi food cost restaurant pe rețeta ideală, nu pe gramajul servit efectiv.
- Uiți pierderile de curățare, gătire, depozitare, retur sau expirare.
- Compari produse doar după procent, fără contribuția în lei.
- Nu separi vânzările din sală de delivery și takeaway.
- Promovezi produse cu marjă slabă doar pentru că arată bine în meniu.
- Nu actualizezi costurile după schimbări de furnizor, gramaj sau rețetă.
- Tratezi profit restaurant ca pe o consecință automată a prețului, fără să verifici costul muncii și cheltuielile fixe.
- Folosești un adaos comercial restaurant standard pentru toate produsele, deși costurile și rolurile lor în meniu sunt diferite.
- Nu verifici diferența marjă și adaos atunci când schimbi formula de preț sau imporți calcule dintr-un alt sistem.
Checklist practic pentru decizii de preț
Înainte să schimbi prețul unui preparat, verifică datele de bază. Ai rețeta în gramaje reale? Ai costul actual al ingredientelor? Ai inclus pierderile normale? Știi câte porții se vând pe săptămână? Știi canalul principal de vânzare? Știi cât timp consumă produsul în service? Dacă răspunsurile lipsesc, creșterea de preț poate acoperi temporar problema, dar nu o explică.
- Calculează costul direct pe porție, cu gramaj real și pierderi rezonabile.
- Calculează adaosul comercial separat de marja brută.
- Notează contribuția brută în lei, nu doar procentul.
- Compară produsul în sală, takeaway și delivery, dacă toate canalele există.
- Verifică dacă produsul consumă timp, spațiu sau echipament critic în orele de vârf.
- Actualizează calculele când se schimbă furnizorul, gramajul, rețeta sau ambalajul.
- Analizează meniul ca sistem: unele produse atrag, altele monetizează, altele completează experiența.
- Documentează fiecare calcul marjă astfel încât formula și costurile incluse să poată fi verificate ulterior.
Ce verifici săptămânal și ce verifici lunar
Săptămânal, urmărește abaterile rapide: costuri de achiziție care s-au schimbat, produse cu consum neobișnuit, pierderi, porționare, vânzări pe canal și preparate care blochează fluxul. Nu este nevoie să reconstruiești integral modelul financiar în fiecare săptămână, dar ai nevoie de semnale timpurii.
Lunar, recalculează costurile relevante, compară vânzările cu consumul, verifică rezultatele pe categorii și discută diferențele mari. Aici poți vedea dacă o marjă restaurant estimată la începutul lunii s-a păstrat sau dacă a fost erodată de costuri și pierderi. Tot lunar poți verifica dacă un profit restaurant aparent bun pe o categorie compensează sau ascunde probleme în alta.
Când o marjă mai mică poate fi acceptabilă
Nu toate produsele trebuie să aibă aceeași marjă. Un preparat signature poate avea cost direct mai mare, dar poate crea diferențiere și poate justifica un preț premium. Un produs de intrare poate avea marjă mai mică, dar poate atrage clientul într-un meniu unde comanda finală include produse complementare. Un desert sau o băutură poate compensa o farfurie principală cu food cost mai sensibil.
Important este ca această decizie să fie intenționată. O marjă mai mică este acceptabilă când știi de ce există: volum, imagine, rotație, sezonalitate, pachet promoțional sau experiență. Devine periculoasă când apare din neatenție: gramaje necontrolate, rețete neactualizate, furnizori scumpi, comisioane uitate sau personal care nu respectă standardul. Diferența dintre strategie și pierdere este măsurarea.
De aceea, un food cost restaurant mai ridicat nu este automat o problemă, iar unul scăzut nu este automat un succes. Trebuie să vezi ce contribuție produce preparatul, cât de des se vinde și ce resurse consumă. În același fel, o marjă brută restaurant mai mică poate fi acceptată dacă este compensată de o contribuție în lei bună și de un rol clar în mix.
Cum legi marja de volum și de mixul de vânzări
Un meniu produce rezultat prin combinația dintre marjă și volum. Dacă un preparat lasă 12 lei contribuție și se vinde de 500 de ori, contribuția totală este 6.000 lei. Dacă altul lasă 25 lei, dar se vinde de 100 de ori, contribuția totală este 2.500 lei. Asta nu înseamnă că primul produs este automat mai bun; poate consuma mai mult timp sau poate avea alte costuri. Dar arată de ce analiza doar pe procent este incompletă.
Pentru o contribuție preparat utilă în decizie, notează atât suma pe porție, cât și suma totală pe perioadă. Apoi compară aceste valori cu timpul de producție, capacitatea stației, pierderile și rolul comercial. Produsele cu volum mare și contribuție bună merită protejate operațional. Produsele cu volum mic și complexitate mare merită analizate mai atent.
Mixul se schimbă și în funcție de sezon, zi, interval orar sau canal. Un produs profitabil la prânz poate crea blocaje seara. Un produs bun în sală poate deveni slab pe delivery. Un calcul marjă aplicat unei medii lunare poate ascunde aceste diferențe. De aceea, atunci când datele permit, segmentarea este mai utilă decât o singură medie generală.
Diferența dintre procent și bani în deciziile de meniu
Procentele sunt bune pentru comparație, dar facturile se plătesc în lei. Acesta este motivul pentru care marjă, adaos și contribuție trebuie citite împreună. Un adaos comercial restaurant arată relația dintre preț și cost. O marjă restaurant arată proporția din preț care rămâne după costul definit. Contribuția arată suma disponibilă pentru a acoperi alte costuri și, în final, pentru profit.
Să presupunem că două preparate au prețuri de 30 lei și 70 lei. Primul are cost direct de 9 lei, deci marjă de 70% și contribuție de 21 lei. Al doilea are cost direct de 31,5 lei, deci marjă de 55% și contribuție de 38,5 lei. Dacă te uiți doar la procent, primul pare mai atractiv. Dacă te uiți la contribuția în lei, al doilea poate susține mai mult costurile afacerii pe fiecare porție vândută.
De aici rezultă și motivul pentru care diferența marjă și adaos trebuie înțeleasă de persoanele care stabilesc prețuri, nu doar de contabilitate. O interpretare greșită poate conduce la prețuri prea mici pentru obiectivul urmărit sau la concluzii eronate despre performanța produsului.
Cum verifici dacă formula reflectă realitatea
O formulă este corectă matematic doar dacă datele introduse sunt corecte. Pentru fiecare rețetă importantă, compară periodic cantitatea teoretică cu consumul real. Dacă sistemul arată că ai vândut 100 de porții, iar rețeta cere 10 kg dintr-un ingredient, consumul ar trebui să fie explicabil în jurul acelei valori, ajustat pentru pierderi, stoc inițial, stoc final și alte utilizări.
Abaterile pot avea cauze legitime: preparate refăcute, mostre, mese de personal, pierderi, gramaje diferite sau transferuri. Scopul nu este să presupui automat o problemă, ci să găsești explicația. Când explicațiile sunt documentate, food cost restaurant devine un instrument operațional, nu doar o cifră într-un fișier.
Pentru marjă brută restaurant, actualizează costurile atunci când se modifică prețurile de achiziție sau rețeta. Pentru adaos comercial restaurant, folosește aceeași versiune de cost ca în calculul marjei. Pentru profit restaurant, nu opri analiza la ingrediente; verifică și celelalte categorii de cheltuieli relevante pentru perioada și canalul analizat.
Concluzie: marja se calculează, profitul se verifică
Marja, adaosul comercial și profitul sunt legate, dar nu sunt interschimbabile. Adaosul pornește de la cost, marja pornește de la prețul de vânzare, iar profitul depinde de toate cheltuielile care apar în activitate. Dacă separi corect aceste noțiuni, poți discuta mai limpede despre prețuri, rețete, porții, promoții și investiții.
Pentru o marjă restaurant utilă, pornește de la costul real pe porție, verifică diferența marjă și adaos, urmărește contribuția în lei și corelează rezultatul cu volumul și canalul de vânzare. Un food cost restaurant corect calculat ajută la control, dar nu înlocuiește analiza costurilor de personal, utilităților, chiriei, comisioanelor și celorlalte cheltuieli.
Un restaurant mai sănătos financiar nu este cel care scumpește mecanic fiecare produs, ci cel care înțelege ce câștigă pe farfurie, ce pierde în flux și ce poate controla. Începe cu formulele de bază, verifică datele reale și actualizează meniul pe măsură ce se schimbă costurile. Acolo unde procesul este repetabil, calculele devin mai credibile, iar deciziile despre profit nu mai depind doar de intuiție.
-
Cutter electric profesional 9 litri, 1800W, inox
Prețul inițial a fost: 2.924,04 lei.2.194,27 leiPrețul curent este: 2.194,27 lei. fără TVA (2.655,07 lei cu TVA) -
Dulap frigorific inox 650 litri -2°C/+8°C
Prețul inițial a fost: 6.554,95 lei.5.903,35 leiPrețul curent este: 5.903,35 lei. fără TVA (7.143,06 lei cu TVA) -
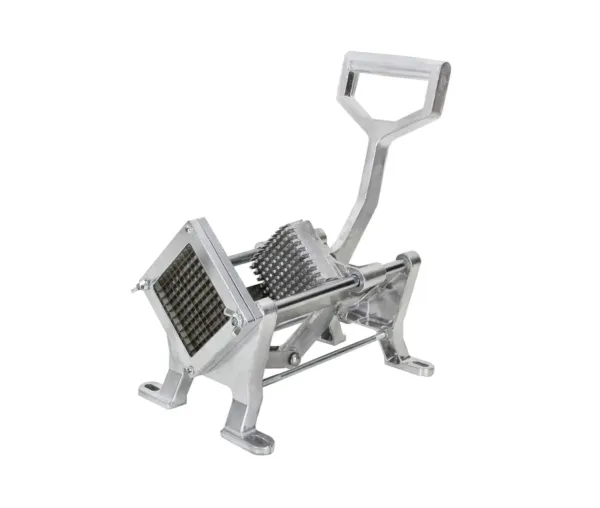
Feliator manual legume si cartofi BGM, 3 cutite 9-10-11 mm
465,89 lei fără TVA (563,72 lei cu TVA) -
Friteuza electrica 2×16 litri, 2 cosuri, robinet scurgere, 73x53x91 cm, 400V, cu stand
Prețul inițial a fost: 4.174,65 lei.3.129,89 leiPrețul curent este: 3.129,89 lei. fără TVA (3.787,17 lei cu TVA) -
Gratar electric Grill frytop neted 550×365 mm, inox
Prețul inițial a fost: 1.156,68 lei.781,91 leiPrețul curent este: 781,91 lei. fără TVA (946,12 lei cu TVA) -

Mixer de mână profesional 60 litri
1.553,81 lei fără TVA (1.880,11 lei cu TVA)




Lasă un răspuns